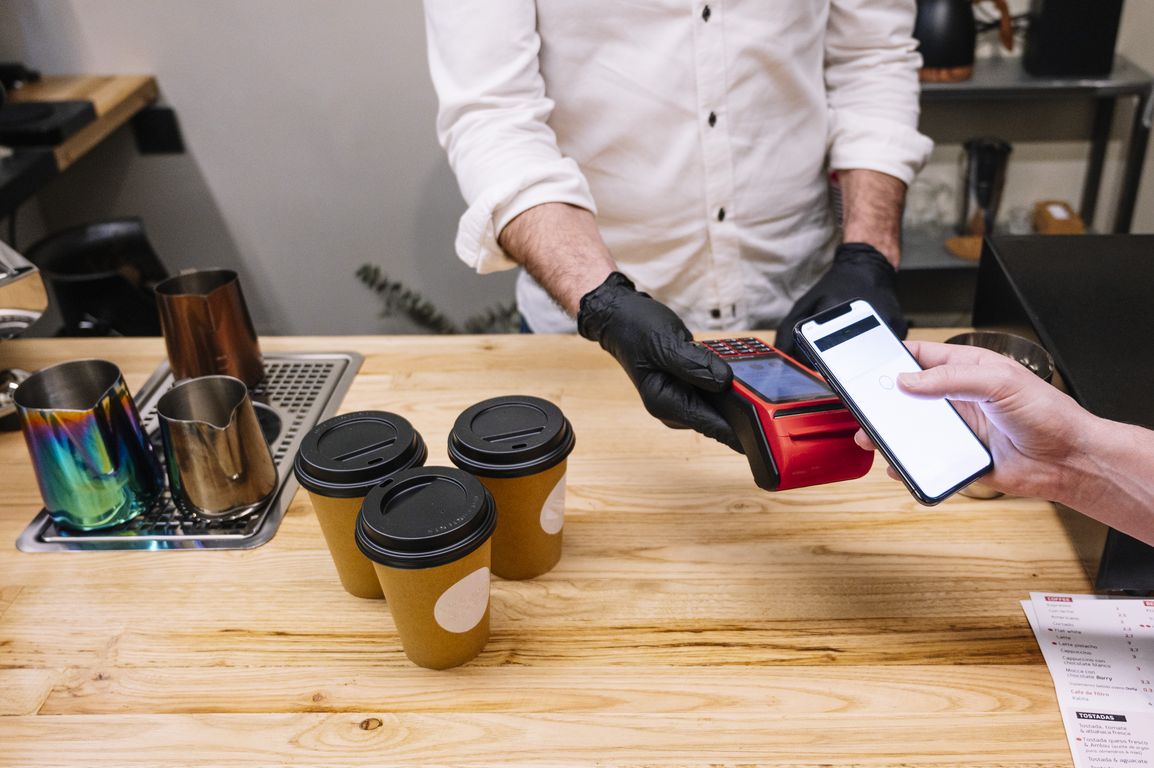
Ein kurzer Handgriff, ein Piepsen, fertig. In der Pandemie ist es für viele Menschen zur Routine geworden, kontaktlos zu zahlen, anstatt Bargeld aus dem Portemonnaie zu kramen. Das Dranhalten von Bankkarte oder Smartphone ans Bezahlterminal geht schnell, aber ist es auch sicher? Und was passiert eigentlich mit den Daten, die beim Bezahlvorgang übermittelt werden? Die wichtigsten Fragen und Antworten.
Welche Möglichkeiten zum kontaktlosen Bezahlen gibt es?
In Frage kommen neben Giro- oder Kreditkarte, die an der Kasse ans Bezahlterminal gehalten werden, auch Smartphones und Smartwatches. Entweder muss dazu die App eines Bezahldienstleisters heruntergeladen werden. Oder man nutzt die oft universelleren Pay-Angebote von Apple, Samsung- oder Google: In deren Apps können dann die Karten kooperierender Banken hinterlegt werden.
Und auch viele Supermarktketten mischen selbst mit. Mit ihren Kunden-Apps kann man etwa Gutscheine einlösen und bezahlen. Der Rabattriese Payback ist über seine App ebenso beim kontaktlosen Bezahlen dabei wie Bezahldienste von Bluecode bis Paypal.
Eigene Bezahlsysteme für ihre Sportuhren bieten etwa Fitbit oder Garmin an. Aber sogar rein analoge Uhren können Geldbeutel-Ersatz werden: Das geht etwa bei bestimmten «unsmarten» Modellen des Herstellers Swatch, bei denen allein ein integrierter Chip die Transaktion ermöglicht.
Was braucht man dafür?
Grundlage für die meisten kontaktlosen Transaktionen ist in Deutschland die Nahfeldkommunikation (NFC) ein Funk-Übertragungsstandard. Für die Abwicklung müssen Geldkarte, Smartphone oder Uhr einen NFC-Chip besitzen. Neuere Smartphone-Modelle sowie Smartwatches tun dies inzwischen eigentlichen durch die Bank.
Für Menschen mit älteren Handys sind etwa Supermarkt-Kundenapps oder andere Bezahldienste eine Alternative, in denen ebenfalls eine Bankverbindung oder eine Geldkarte hinterlegt wird. Die Zahlung läuft hier über Zahlen-, Strich- oder QR-Codes, die an der Kasse vorgezeigt oder abgescannt werden.
Bis auf besagte Swatch-Modelle ist zudem in aller Regel Voraussetzung, dass das jeweilige Gerät noch genug Akkustrom hat und läuft. Gleiches gilt für eine bestehende Internetverbindung: Die muss bei manchen Anbietern bestehen, bei anderen aber nicht unbedingt.
Wie sicher ist das?
Ziemlich sicher. «Das Auslesen von Daten ist sehr unwahrscheinlich», sagt Stefan Fischer von der Stiftung Warentest. Im Vergleich zur Kreditkarte sei das Bezahlen der App sogar sehr sicher. Das liegt daran, dass bei der Transaktion nicht direkt die hinterlegten Kartendaten ausgelesen werden, sondern eine individuelle Zahlenfolge, eine Art Code also.
Auch der Verbrauchzentrale Nordrhein-Westfalen sind Fälle, in denen «Kriminelle die kontaktlose Bezahlvariante gezielt angreifen», nicht bekannt, sagt Jurist David Riechmann.
Für Sicherheitsfanatiker gibt es zumindest für Bankkarten spezielle Schutzhüllen, die die Nahfeldkommunikation unterbinden. Außerdem muss nach einer gewissen Anzahl von Zahlungen oder bei höheren Beträgen, meist ab 25 Euro, zusätzlich die PIN eingegeben werden. Beim Smartphone gibt es noch eine Sicherheitsstufe mehr: Das Gerät muss für jeden Bezahlvorgang erst entsperrt werden.
Wie sieht es mit der Datensicherheit aus?
Nicht ganz so gut. Die Stiftung Warentest hat bei mehreren Bezahl-Apps Mängel in den AGB oder beim Datensendeverhalten festgestellt. Verbrauchern muss klar sein, dass ihre Daten nicht nur an den Anbieter, sondern auch an Zahlungsdienstleister und mögliche Partner gehen.
Gerade die Kundenapps der Supermärkte sind sammelfreudig, sie wissen, in welchen Filialen der Kunde einkauft und ob er seine Vorlieben geändert hat. «Das anonyme Bezahlen ist tatsächlich nur bar möglich. Auch die normale Kartenzahlung, egal ob mit Karte oder Smartphone, hinterlässt Spuren», macht Verbraucherschützer Riechmann klar.
Was tun bei Verlust?
Wenn Smartwatch, Handy oder Karte verloren gehen, ist eines wichtig: sofort sperren lassen. Das geht über den zentralen Sperr-Notruf 116 116. Höhere Verluste sind unwahrscheinlich, dafür müssten Kriminelle entweder die PIN (bei gestohlenen NFC-Karten) oder den Code zum Entsperren des jeweiligen Gerätes kennen.
Wer biometrische Daten hinterlegt hat, muss sich noch weniger Sorgen machen. Und sogar wenn bereits unerlaubt eingekauft wurde: Solange Smartphone oder Karte entsprechend geschützt sind, muss nach Auffassung der Verbraucherzentrale die jeweilige Bank für den Schaden aufkommen. (dpa)
 Zahlen & Fakten