 Hotellerie
Die gestiegene Gästenachfrage treibt die Auslastung auf den Tourismus- und Hotelmärkten in Deutschland und Österreich an. Dennoch bleibt der Investmentmarkt auch in dieser Assetklasse nach wie vor noch deutlich hinter den Aktivitäten und Transaktionsvolumina vor der Coronapandemie zurück. Die Gründe sind unter anderem in der noch nicht abgeschlossenen Preisbildung zu finden. Gleichzeitig notiert die Performance der Hotellerie, insbesondere der Ferienhotellerie, hinter den Werten aus 2022. Das sind einige Ergebnisse einer Live-Diskussion von mrp hotels, bei der Martin Schaffer, Geschäftsführender Partner bei mrp hotels, und Maximilian Ludwig, Head of Asset Management Hotel, Living, Retail & Logistics der Real I.S. AG, die neuesten Entwicklungen erörterten.
Erholung bei Hotelinvestments erst ab Mitte 2024 in Sicht
Hotelmarkt: Performance der Ferienhotellerie bleibt noch hinter den Erwartungen
Martin Schaffer: „Die Umsätze entwickeln sich gut, auch inflationsbereinigt. Sie haben aber noch Luft nach oben, da vielerorts die Nachfrage noch nicht gänzlich auf Vor-Corona-Niveau zurück ist. Es wird erwartet, dass die operative Performance hinter den Werten von 2019 bleibt, da das erste Quartal noch etwas schwächer war. In der Ferienhotellerie kommt hinzu, dass die Nachholeffekte der letzten Jahre nachlassen und – gepaart mit der nach wie vor hohen Inflation und den ungünstigen konjunkturellen Aussichten – das Wachstumstempo bei den Neubuchungen leicht abnimmt. Für viele Hotels, insbesondere Ferienhotels, wird es eine Herausforderung, die Forecasts auf Basis der Erfahrungswerte aus 2022 zu erreichen.“
Erholung der Investmentmärkte lässt auf sich warten – Budget- und Ferienhotels bleiben aber attraktiv
Martin Schaffer kommentiert: „Vor dem Jahresende 2023 ist aus unserer Sicht auf den Investmentmärkten keine wesentliche Erholung in Sicht. Am ehesten wird der Hotelinvestmentmarkt Mitte 2024 wieder Fahrt aufnehmen, sobald sich das Investment- und Finanzierungsumfeld stabilisiert haben, Zinsen seitwärts bewegen und mehr Klarheit und Planbarkeit, auch was die Preisfindung angeht, herrschen wird. Vor allem institutionelle Anleger bleiben in ihren Investmententscheidungen sehr zurückhaltend. Sie scheiden derzeit als Käufer von Hotelimmobilien, sowohl von Projektentwicklungen als auch von Bestandobjekten, aus.“ Maximilian Ludwig ergänzt: „Wir sehen darüber hinaus, dass das Anlegerverhalten die Entwicklung des Investmentmarktes maßgeblich beeinflussen wird. Insgesamt sehen wir bei einigen Anlegern vor dem Hintergrund der sich veränderten Marktverhältnisse eine Überallokation an Immobilien. Ein kurzfristiger Abbau dieser Überallokation gestaltet sich allerdings als schwierig, da Immobilien ein illiquides und langfristiges Investment darstellen und kurzfristig notwendige Verkäufe meist einen erheblichen Preisabschlag erfordern.“
Als Kaufinteressenten würden aktuell vor allem High Net Worth Individuals (HNWI), Family Offices, Owner/Operator-Kombinationen oder All-Equity-Käufer in Frage kommen, also eigenkapitalstarke Investoren. Martin Schaffer: „Käufe kommen vor allem dann zustande, wenn keine Eigenkapitalrendite benötigt wird und ‚All Equity‘ gekauft werden kann. Gleichzeitig sollte der Wertzuwachs durch die Inflation als Teil der Rendite eingepreist sein.“
Allerdings findet auch das klassische Core-Produkt derzeit keine Käufer. Potenzielle Anleger warten ebenfalls eher ab. Auch Produkte in Randlagen sowie Immobilien mit auslaufender oder variabler Finanzierung stehen deshalb vor Herausforderungen. „Gefragt sind allerdings Budgethotels, Midscale-Hotellerie und Serviced Apartments. Sie haben die Möglichkeit, hohe Pachtzahlungen zu leisten“, so Schaffer. Und weiter: „Hinzu kommt, dass der Developmentmarkt beinahe zum Erliegen gekommen ist. Das heißt, dass auch das Produktangebot gerade in diesem Bereich sehr eingeschränkt ist. Dabei beobachten wir, dass vor allem Conversions, also Umnutzung oder Sanierungen, in diesem Bereich an der Tagesordnung sind. Neubauprojekte haben es aktuell dagegen sehr schwer.“ Ob es zu einer Abwertung von Immobilien kommen würde, wie von manchen Marktbeobachtern erwartet, sei noch nicht ausgemacht. Martin Schaffer: „Wer aktuell im Bestand kauft, kann den vollen Upswing in den nächsten Jahren mitnehmen. Durch die Inflation werden die Preise wieder und weiter steigen. Die zur Verfügung stehenden Mittel werden aktuell zurückgehalten und in den kommenden Jahren angelegt.“ Maximilian Ludwig ergänzt: „Trotz der leicht eingetrübten Aussichten glauben wir nach wie vor an die Stärke und Attraktivität gerade von Ferienhotels. Diese Assetklasse wird auf Basis eines nach wie vor hohen Gästeaufkommens weiter das Anlegerinteresse auf sich ziehen.“
Vielleicht auch interessant
Aroundtown vermietet auch HanseDom Hotel in Stralsund an Sunday Hotels
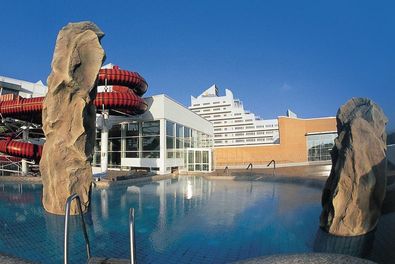
Aroundtown hat auch das HanseDom Hotel in Stralsund an Sunday Hotels vermietet. Das Hotel soll vollständig renoviert und dafür vorübergehend geschlossen werden; parallel ist eine Modernisierung des HanseDom geplant.
Premier Inn kommt nach Münster
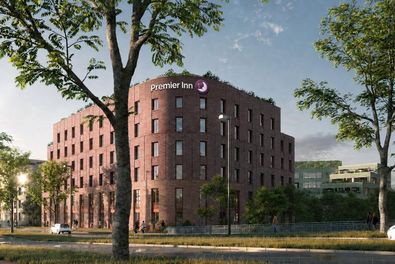
Premier Inn plant ein Hotel mit 244 Zimmern im Münsteraner Quartiersensemble „Drei Schwestern“. Das Haus am Dortmund-Ems-Kanal soll 2029 eröffnet werden.
Hotel Indigo eröffnet weltweit 200. Haus
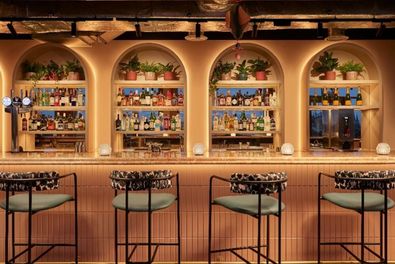
Hotel Indigo hat weltweit das 200. Hotel eröffnet. Die zur IHG-Hotelgruppe gehörende Marke verdoppelte damit seit 2019 die Zahl ihrer eröffneten Häuser. Weitere 134 Hotels befinden sich derzeit in der Entwicklung.
Hotelschließsysteme – smart, vernetzt, sicher

Moderne Zutrittssysteme können mehr als nur Türen öffnen. Die Lösungen von Salto vernetzen das gesamte Hotel – von der Rezeption bis ins Back-Office. Automatisierte Prozesse, smarte Steuerung und maximale Effizienz machen den Hotelbetrieb sicherer, schneller und zukunftsfähig.
Generator kündigt zweite Standorte in London und Paris an
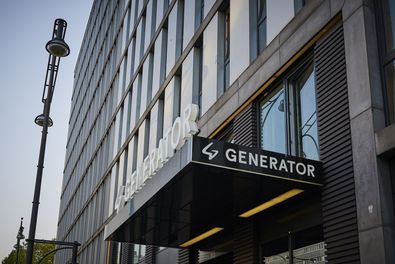
Generator erweitert seine Präsenz in London und Paris. Das Unternehmen übernimmt das Novotel London Greenwich und unterzeichnet einen Managementvertrag für ein Bürogebäude im 13. Pariser Arrondissement.
LaPosch eröffnet Resort-Erweiterung in Tirol
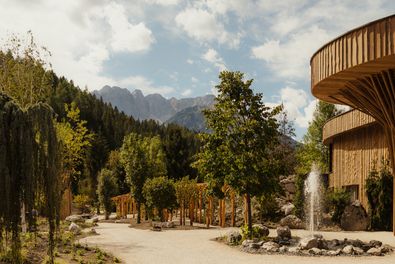
LaPosch – Living Lands hat in Biberwier in Tirol eine umfangreiche Erweiterung eröffnet. Zehn neue Unterkünfte, ein neues Torhaus mit Gastronomie und ein Gartenbad ergänzen das bestehende Chalet-Dorf.
Vienna House by Wyndham debütiert in Frankfurt
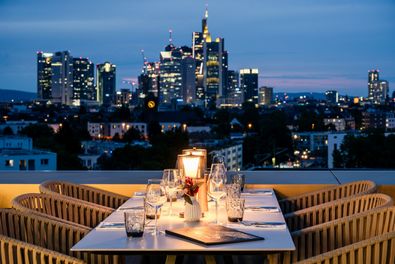
Wyndham Hotels & Resorts hat das Vienna House by Wyndham Frankfurt South eröffnet. Das Hotel in Sachsenhausen startet mit 104 Zimmern und soll bis Ende 2027 auf 139 Zimmer und Suiten erweitert werden.
Sicherheit mit Stil im Hotel
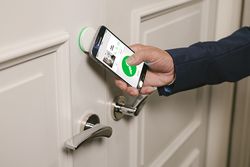
Schließsysteme müssen nicht nur schützen – sie können auch begeistern! Die Lösungen von Salto vereinen elegantes Design mit innovativer Technologie und passen sich perfekt an jedes Hotelambiente an. Hochwertige Materialien, präzise Verarbeitung und zuverlässige Sicherheit sorgen für einen professionellen Auftritt und höchsten Gästekomfort.
B&B Hotels knackt Marke von 250 Standorten in Deutschland
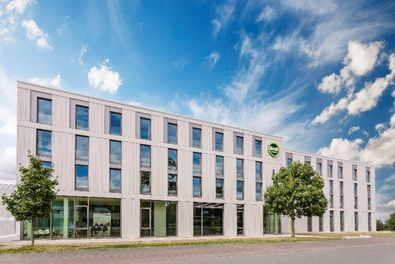
B&B Hotels hat erste Häuser der Revo Hospitality Group übernommen und betreibt damit erstmals mehr als 250 Hotels in Deutschland. Weitere Standorte sind bereits vertraglich gesichert und befinden sich in der Vorbereitung.
Mercure Bonn City Center eröffnet
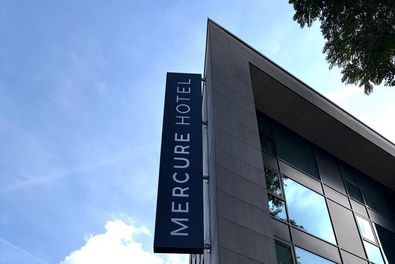
Das Mercure Bonn City Center hat Anfang Oktober 2026 direkt am Hauptbahnhof eröffnet. Das von DQuadrat Living betriebene Haus wird nun bis zum ersten Quartal 2027 bei laufendem Betrieb renoviert.
The Living Circle übernimmt die operative Führung der Bergwelt Grindelwald
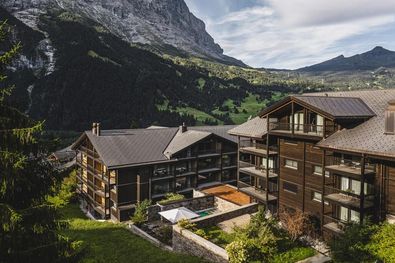
he Living Circle führt die Bergwelt Grindelwald seit dem 1. Oktober 2026 operativ. Das Hotel und die Betriebsgesellschaft hatte die Gruppe bereits Ende November 2025 übernommen; bis zur Übergabe blieb Swiss Design Collection Betreiberin.
Sicherheit mit Stil im Hotel
Schließsysteme müssen nicht nur schützen – sie können auch begeistern! Die Lösungen von Salto vereinen elegantes Design mit innovativer Technologie und passen sich perfekt an jedes Hotelambiente an. Hochwertige Materialien, präzise Verarbeitung und zuverlässige Sicherheit sorgen für einen professionellen Auftritt und höchsten Gästekomfort.
Leonardo übernimmt drei ehemalige Revo-Hotels mit 735 Zimmern
Leonardo Hotels hat zum 1. Oktober 2026 drei ehemalige Revo-Hotels mit insgesamt 735 Zimmern als Betreiber übernommen. Die Häuser liegen in München, Hannover und Braunschweig.