 Hotellerie
Die diesjährige Bilanz am deutschen Hotelinvestmentmarkt weist nach neun Monaten mit einem Gesamttransaktionsvolumen von 1,4 Mrd. Euro und 40 Transaktionen ein Minus von 15 Prozent gegenüber dem Vorjahresvolumen aus (Q1-Q3 2020: rund 1,7 Mrd. Euro). Dabei muss das dritte Quartal 2021 mit einem Ergebnis von 415 Mio. Euro (12 Transaktionen) als das bislang transaktionsärmste Quartal im laufenden Jahr verbucht werden. Es liegt sogar noch 7 Prozent unter dem Vergleichsquartal in 2020.
Weder der Fünf- noch der Zehnjahresdurchschnitt im Dreivierteljahr konnten ansatzweise erreicht werden: (-31,7 bzw. - 46,8 Prozent). Auch dem letzten Quartal wird es nicht gelingen, das Ganzjahresergebnis 2021 annäherungsweise an die beiden mittel- und langfristigen Zeiträume heranreichen zu lassen. Zu stark waren die Einschränkungen und Einbußen seit nunmehr 20 Monaten. „Aufgrund der derzeitigen Verhandlungen und Gespräche deutet sich aber für das vierte Quartal eine durchaus vernehmbare Bewegung an“, so Heidi Schmidtke, Managing Director der Hotels & Hospitality Group. Und weiter: „In Summe gehen wir daher für 2021 von einem Transaktionsvolumen von um die 2 bis 2,5 Mrd. Euro aus.“
Hotelimmobilien: Käufer und Verkäufer halten sich noch zurück
Während das Dreivierteljahresergebnis im letzten Jahr noch von einem starken Auftaktquartal mit rund einer Milliarde Euro profitiert hatte, lag 2021 das Volumen aller drei Quartale jeweils recht einheitlich bei oder unter der 500 Mio. Euro Marke. „Wenngleich gerade die Ferienhotellerie und Städtereisedestinationen erneut profitiert haben, bleibt auch 2021 das Problem, dass die nach wie vor erschwerten Reisebedingungen gerade in dem für Deutschland wichtigen Geschäftsreisesegment das Vertrauen in die Märkte noch einschränken. Darüber hinaus ist auch festzuhalten, dass es aufgrund der bislang noch verfügbaren staatlichen Hilfen auch keine großflächigen Notverkäufe gibt. In Summa wird der bestehende Produktmangel weiter forciert. Wo wenig Transaktionsevidenz und damit fehlende Vergleichswerte, halten sich Käufer und Verkäufer zumindest vorerst noch zurück. Das gilt natürlich auch vice versa, keine Aktivitäten, keine Transaktionsevidenz. Eine nicht einfache Situation für den Hotelmarkt“, erläutert Heidi Schmidtke.
Einzeltransaktionen machten in den letzten neun Monaten mit 34 Transaktionen ein Investitionsvolumen von 937 Mio. Euro aus, entsprechend einem Minus von knapp 6 Prozent (Q1-Q3 2020: knapp 1 Mrd. Euro, 41 Transaktionen). Die durchschnittliche Größe im laufenden Dreivierteljahr bewegte sich bei knapp 28 Mio. Euro. Bemerkenswert ist ein leicht höherer Kapitaleinsatz pro Transaktion als noch im Vorjahr (Q1-Q3 2020: 24 Mio. Euro).
Zu den größten Einzeltransaktionen im dritten Quartal gehörten u.a.:
- Der Verkauf des Ellington Hotels Berlin, bei dem parallel zur Veräußerung an die österreichische Signa Gruppe auch der Betreibervertrag zum 30. September 2021 ausgelaufen ist. Verkäufer der nun betreiberfreien Immobilie war die Ideal Versicherungsgruppe.
- Der Erwerb des Rioca by i Live Offenbach im Projektstatus durch den offenen Core Fond der AEW. Der Verkäufer i Live Group bleibt der Betreiber der im Frühjahr 2024 eröffnenden Serviced Apartments.
- Die Veräußerung der Projektentwicklung InterCityHotel Lübeck Hauptbahnhof im August durch GBI an die CommerzReal. Geplante Eröffnung mit 176 Zimmern ist für das Frühjahr 2023 vorgesehen.
- Der Verkauf des kürzlich eröffneten Aparthotels Adagio Access Stuttgart Leinfeld-Echterdingen als Teil der größeren Mixed-Use Immobilie Vision One an Corestate durch den Entwickler Bülow AG.
Portfoliotransaktionen sind im dritten Quartal ausgeblieben. Damit schlagen im laufenden Jahr knapp 493 Mio. Euro zu Buche, entsprechend dem Ergebnis zur Jahresmitte mit sechs Portfoliotransaktionen und einer durchschnittlichen Transaktionsgröße von 82 Mio. Euro (Q1-Q3 2020: knapp 100 Mio. Euro).
Trotz des insgesamt erstmals wieder ausgewogeneren Anteils ausländischer Anleger im dritten Quartal (190 Mio. Euro, 46 % des Gesamtvolumens), bleiben deutsche Anleger auf das Dreivierteljahr gesehen die dominierenden Investoren im deutschen Hotelmarkt. Mit einem Volumen von 975 Mio. Euro (Q1-Q 3 2021) kamen diese wie schon im Vorjahr auf anteilig 68 Prozent. „Cross-Border Transaktionen spielten sich auch in diesem Quartal innerhalb des europäischen Raumes ab; nach wie vor hemmen internationale Reisebeschränkungen die Aktivitäten insbesondere aus der asiatischen und amerikanischen Region “, so die Hotelexpertin.
Mit einem wachsenden Anteil betreiberfreier Verkäufe und damit erhöhtem Umnutzungspotenzial hat die Käufergruppe der Entwickler im dritten Quartal satte 55 Prozent des Volumens erzielt und positionierte sich sogar vor den sonst aktivsten institutionellen Käufern (29 %). Diese bleiben aber für den gesamten Zeitraum von neun Monaten auf Platz 1 mit knapp 540 Mio. Euro (38% des Transaktionsvolumens), gefolgt von Privatinvestoren (279 Mio. Euro), Entwicklern (254 Mio. Euro) und Hotelbetreibern (154 Mio. Euro).
Der Blick auf die Art der veräußerten Immobilien zeigt drei Entwicklungen: 25 Prozent des Gesamtvolumens entfielen auf Projekte, 20 Prozent waren Teil einer Mixed-Use Immobilie. Die unter Investoren zusehends beliebter werdenden Serviced Apartments kamen anteilig auf 14 Prozent. „Als Mittelweg zwischen Hotel und Wohnen und aufgrund der vergleichsweise weniger stark durch die Pandemie betroffenen Konzepte ist zwar ein steigendes Interesse an gewerblichen Wohnkonzepten zu beobachten – so auch das Angebot professioneller Betreibermodelle in diesem Bereich. Allerdings ist das bestehende Produktangebot bislang vergleichsweise noch gering und befindet sich noch in der Entstehungsphase. Insofern mangelt es auch noch an einer umfangreichen Transaktionsevidenz,“ so die Hotelexpertin.
Heidi Schmidtke abschließend: „Die in 2021 zu beobachtenden betreiberfreien Objekte, die gerade in Märkten wie Berlin oder Frankfurt das Interesse derer anlocken, die im derzeitigen Marktumfeld wirtschaftlich attraktivere Umnutzungen planen und durchführen können, rufen Entwickler auf den Plan. Alternativ entsteht so auch Raum für neue Hotelmarken und -konzepte. Parallel gelten als wichtigste Faktoren beim Ankauf von Hotel Core-Produkten weiterhin bonitätsstarke Mieter, nachhaltige Pachten, ein ausgewogener Business Mix und eine zentrale Lage. Und das wird vermutlich zumindest vorerst auch so bleiben.“
Vielleicht auch interessant
Likestay übernimmt Hotels in Bochum und Regensburg als Pächter
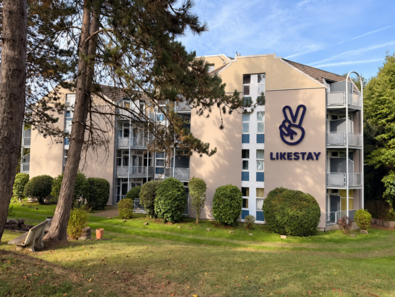
Likestay erweitert sein Portfolio um zwei gepachtete Hotels auf rund 250 Zimmer. In Bochum übernimmt die Marke den Betrieb des bisherigen Wald & Golfhotels Lottental aus der Insolvenz, in Regensburg das bisherige Atrium im Park Hotel.
Aroundtown vermietet auch HanseDom Hotel in Stralsund an Sunday Hotels
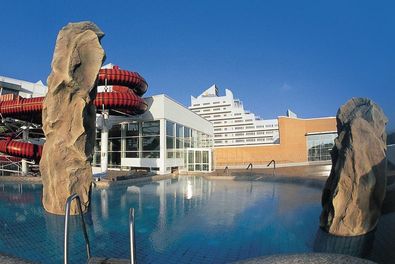
Aroundtown hat auch das HanseDom Hotel in Stralsund an Sunday Hotels vermietet. Das Hotel soll vollständig renoviert und dafür vorübergehend geschlossen werden; parallel ist eine Modernisierung des HanseDom geplant.
Premier Inn kommt nach Münster
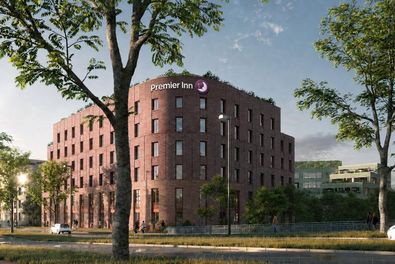
Premier Inn plant ein Hotel mit 244 Zimmern im Münsteraner Quartiersensemble „Drei Schwestern“. Das Haus am Dortmund-Ems-Kanal soll 2029 eröffnet werden.
Hotel Indigo eröffnet weltweit 200. Haus
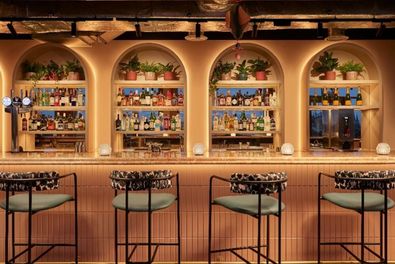
Hotel Indigo hat weltweit das 200. Hotel eröffnet. Die zur IHG-Hotelgruppe gehörende Marke verdoppelte damit seit 2019 die Zahl ihrer eröffneten Häuser. Weitere 134 Hotels befinden sich derzeit in der Entwicklung.
Generator kündigt zweite Standorte in London und Paris an
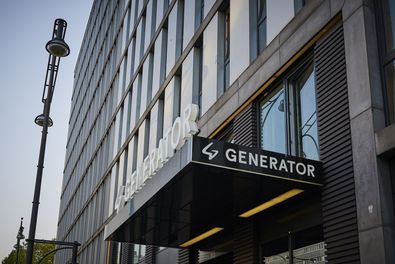
Generator erweitert seine Präsenz in London und Paris. Das Unternehmen übernimmt das Novotel London Greenwich und unterzeichnet einen Managementvertrag für ein Bürogebäude im 13. Pariser Arrondissement.
LaPosch eröffnet Resort-Erweiterung in Tirol
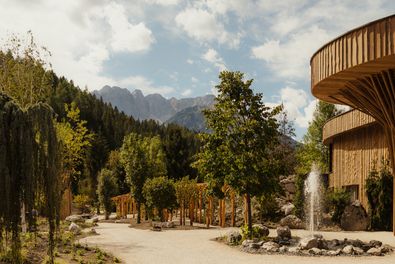
LaPosch – Living Lands hat in Biberwier in Tirol eine umfangreiche Erweiterung eröffnet. Zehn neue Unterkünfte, ein neues Torhaus mit Gastronomie und ein Gartenbad ergänzen das bestehende Chalet-Dorf.
Webinar mit Live-Demo: Betterspace zeigt neues Analyse-Tool
Betterspace gibt einen Einblick in das neue Modul better.energy – Analyze: Das Modul bereitet Heizdaten zu Kennzahlen für Optimierungen und Berichte auf und macht Ineffizienzen sichtbar. In der Webinar-Aufzeichnung mit Live-Demo erfährst du, wie das in der Praxis funktioniert.
Vienna House by Wyndham debütiert in Frankfurt
Wyndham Hotels & Resorts hat das Vienna House by Wyndham Frankfurt South eröffnet. Das Hotel in Sachsenhausen startet mit 104 Zimmern und soll bis Ende 2027 auf 139 Zimmer und Suiten erweitert werden.
B&B Hotels knackt Marke von 250 Standorten in Deutschland
B&B Hotels hat erste Häuser der Revo Hospitality Group übernommen und betreibt damit erstmals mehr als 250 Hotels in Deutschland. Weitere Standorte sind bereits vertraglich gesichert und befinden sich in der Vorbereitung.
Mercure Bonn City Center eröffnet
Das Mercure Bonn City Center hat Anfang Oktober 2026 direkt am Hauptbahnhof eröffnet. Das von DQuadrat Living betriebene Haus wird nun bis zum ersten Quartal 2027 bei laufendem Betrieb renoviert.
Webinar mit Live-Demo: Betterspace zeigt neues Analyse-Tool
Betterspace gibt einen Einblick in das neue Modul better.energy – Analyze: Das Modul bereitet Heizdaten zu Kennzahlen für Optimierungen und Berichte auf und macht Ineffizienzen sichtbar. In der Webinar-Aufzeichnung mit Live-Demo erfährst du, wie das in der Praxis funktioniert.
The Living Circle übernimmt die operative Führung der Bergwelt Grindelwald
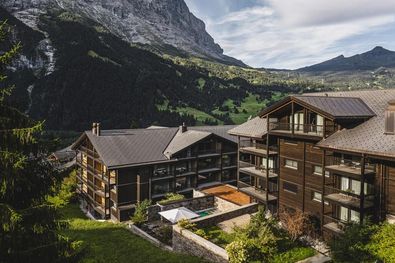
he Living Circle führt die Bergwelt Grindelwald seit dem 1. Oktober 2026 operativ. Das Hotel und die Betriebsgesellschaft hatte die Gruppe bereits Ende November 2025 übernommen; bis zur Übergabe blieb Swiss Design Collection Betreiberin.