Hotellerie
Die Schollen Hotelberatung hat ihren aktuellen Top100-Report für das Jahr 2025 vorgelegt. Die Analyse des deutschen Beherbergungsmarktes basiert auf den 500 übernachtungsstärksten Standorten des Landes und konzentriert sich auf die 100 führenden Städte und Ferienregionen. Diese decken mit 265 Millionen Übernachtungen rund 53 Prozent des Gesamtmarktes ab und bieten wichtige Einblicke für Investoren und Fachpublikum. Die Analyse unternimmt den Versuch einer differenzierteren Kategorisierung der Standorte, die auf Zehnjahresstatistiken basiert.
Hintergrund und Methodik
Um die oft unscharfe Definition von A-, B- oder C-Standorten und die Unterscheidung zwischen Städte- und Ferientourismus zu präzisieren, hat die Schollen Hotelberatung eine neue Standort-Kategorisierung erarbeitet. Als Städte gelten Orte, die mehr als 20.000 Einwohner, eine Aufenthaltsdauer von maximal 3 Tagen und eine Tourismusintensität von bis zu 5 Prozent aufweisen. Ferienstandorte hingegen haben entweder eine Aufenthaltsdauer von 3 oder mehr Tagen oder eine Tourismusintensität von mindestens 5 Prozent. Die Tourismusintensität wird dabei als prozentuale Präsenz von Gästen je Einwohner berechnet, basierend auf der Formel: Übernachtungen geteilt durch 365 Tage geteilt durch Einwohner.
Die A-, B- und C-Kategorisierung von Städten orientiert sich an Übernachtungszahlen und Einwohnern:
- A-Standort: mindestens 500.000 Einwohner und 5.000.000 Übernachtungen.
- B-Standort: mindestens 100.000 Einwohner und 1.000.000 Übernachtungen.
- C-Standort: mindestens 50.000 Einwohner und 300.000 Übernachtungen.
Städtetourismus: Stabile Märkte und verborgenes Potenzial
Die klassischen A-Märkte wie Berlin, München und Hamburg bleiben die stabilen Pfeiler der Branche. Berlin ist weiterhin der größte Markt mit etwa 31 Millionen Übernachtungen und einem Marktanteil von rund 6 Prozent. Die Bettenauslastung in den A-Städten (mit rund 18 Prozent Anteil am Gesamtmarkt) bewegt sich im Zehnjahresvergleich stabil zwischen 54 und 58 Prozent, allerdings zeigen sie ein schwächeres Wachstumstempo im Vergleich zu B- und C-Städten.
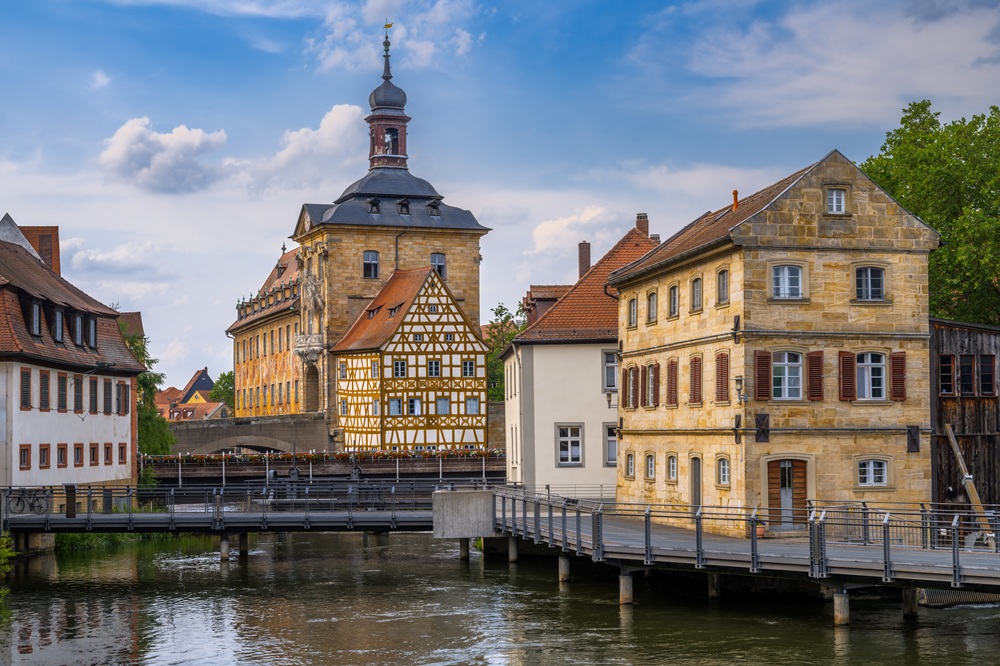
Ein herausragendes Beispiel für dieses verborgene Potenzial ist Bamberg. Die UNESCO-Welterbestadt erzielt mit 58,8 Prozent die höchste Bettenauslastung unter den Städten und bestätigt ihre Attraktivität als Investitionsstandort. Auf den Plätzen folgen Hamburg (57,0 Prozent) und Berlin (56,6 Prozent). Am unteren Ende der städtischen Rangliste finden sich Wolfsburg, Magdeburg und Kehl, die Auslastungswerte von lediglich 30 bis 33 Prozent aufweisen.
Ferienregionen: Küsten und Kurorte an der Spitze
Unter den Ferienstandorten dominieren Küstendestinationen die vorderen Ränge. Heringsdorf (Gesamtrang 11), Sylt (12), Kühlungsborn (18) und Binz (19) sowie der Kur- und Gesundheitsstandort Bad Füssing (20) gehören zu den Top 20. Hinsichtlich der
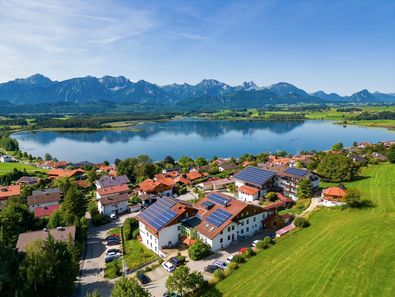
Bettenauslastung führen Kurorte die Liste an: Bad Sassendorf (80,6 Prozent), Schwangau (78,4 Prozent) und Bad Oeynhausen (70,5 Prozent) belegen die Spitzenplätze. Bad Sassendorf profitiert von seinen zahlreichen Kliniken und der Soletherme. Schwangau verdankt seine hohe Auslastung von 78,4 Prozent den weltberühmten Königsschlössern Neuschwanstein und Hohenschwangau. Die niedrigsten Auslastungswerte unter den Ferienstandorten weisen Clausthal-Zellerfeld (24,7 Prozent), Dahme (25,7 Prozent) und Soltau (27,2 Prozent) auf.
Dynamik im Markt: Aufsteiger und Verlierer im Zehnjahresvergleich
Der Report identifiziert auch deutliche Aufsteiger und Verlierer in den vergangenen zehn Jahren. Die stärksten Gewinner bei den Städten sind Dachau mit einem jährlichen Nachfragewachstum von plus 13,4 Prozent sowie Kappeln (+23,7 Prozent) und Heiligenhafen (+19,5 Prozent) bei den Ferienorten. Dachau verzeichnete zudem ein Bettenwachstum von 11,6 Prozent. Im Gegensatz dazu verzeichnen die Städte Neuss, Chemnitz und Ratingen kontinuierliche Rückgänge bei den Gästezahlen. Die niederrheinische Stadt Neuss belegt mit einem durchschnittlichen jährlichen Rückgang von -2,1 Prozent bei den Übernachtungen und -1,1 Prozent bei den Betten den letzten Platz in der Kategorie der Absteiger.
Die Analyse der Schollen Hotelberatung zeigt, dass sich die großen deutschen Städte als stabile Kernmärkte behaupten. Gleichzeitig eröffnen mittelgroße Städte und ausgewählte Ferienregionen neue Chancen für Investoren und die Hotelbranche.