 Hotellerie
Wie leben wir in unseren Städten nach Corona? Dieser Frage ist die IRE|BS Immobilienakademie im Auftrag des Urban Land Institute (ULI) nachgegangen und hat jetzt die Studie „Europäische Städte nach Corona – Strategien für resiliente Städte und Immobilien“ vorgestellt. Kernaussage ist, dass für die zukünftige Stadtentwicklung folgende Aktionsfelder entscheidend sind: Die Stärkung von Quartieren um Wege zu reduzieren, die Gestaltung mit mehr öffentlichen Räumen, wobei es zu einer Mehrfachnutzung der Flächen für Begegnungen und andere Nutzungen geben wird und muss, die Umnutzung von Bestandsimmobilien zu anpassungsfähigeren und stärker gemischtgenutzten Gebäuden und damit einhergehend die Flexibilisierung des Bauplanungsrechts.
Gero Bergmann, Vorstandsvorsitzender ULI Deutschland/Österreich/Schweiz und Sabine Georgi, Geschäftsführerin ULI Deutschland/Österreich/Schweiz, dazu: „Die zwei zentralen Akteursgruppen für die Stadtentwicklung werden dabei öffentliche Einrichtungen und private Investoren sein. Der Umbau der Städte gelingt nur partnerschaftlich.“
Die Pandemie führt laut Studie nicht zur oft zitierten Stadtflucht oder zum Sterben der Innenstädte. Prof. Dr. Tobias Just, wissenschaftlicher Leiter IRE|BS Immobilienakademie: „Auch wenn die stärkere Verdichtung, die Nutzungsmischung und die kürzeren Innenstadtwege Aspekte mittelalterlicher Städte zurückholen, entsteht vor allem etwas Neues: Die Städte werden durch stärkere innere Quartiersbeziehungen strukturierter und gleichzeitig amorpher, da enge Gebäudezuordnungen häufiger aufgehoben werden.“ Franziska Plößl, wissenschaftliche Mitarbeiterin und Promovendin IRE|BS, ergänzt: „Städte werden somit wohnlicher, offener und dadurch menschenbezogener. Grüner werden sie ohnehin, aber nicht aufgrund der Pandemie, sondern weil es der Klimawandel erzwingt.“
In der Untersuchung erwartet eine Mehrheit von 33,58 %, dass die Städte stärker nach außen wachsen werden und dass Nachverdichtung zwar wichtig bleibt (20,83 %), jedoch den gesamten Veränderungsdruck nicht alleine bedienen kann. „Wir müssen deshalb in Metropolregionen aus Städten und ihrem Umland denken und handeln“, betont Georgi.
Um eine deutliche Reduktion innerstädtischer Wegstrecken zu erreichen, bedarf es eines Aufbruchs bestehender Stadtstrukturen hin zu einem Netzwerk quasi-autarker Quartiere, bei denen ein größerer Teil des Verkehrs im Quartier beispielsweise mit dem Fahrrad erfolgen könnte. Dies darf aber nicht nur für wenige ausgewählte Quartiere, sondern für möglichst viele gelten, da es sonst zu Verdrängungsprozessen kommen wird. Diese Quartiere können auch nicht alle innenstädtischen Funktionen aufnehmen – die Innenstadt wird zentrale Stadtfunktionen behalten.
Entsprechend entstehen die größten Herausforderungen gemäß den Befragungsteilnehmern in der Neugestaltung öffentlicher Räume und in der Umnutzung von Bestandsimmobilien. Durch den Umbau von Objekten entsprechend der neuen Bedürfnisse entsteht die Quartiersidee auch innerhalb von Gebäuden. Damit diese Kernherausforderungen gemeistert werden können, müsste nicht nur das Planungsrecht flexibilisiert, sondern auch mehr privates und öffentliches Kapital mobilisiert werden.
Die Anpassungslasten und -chancen verteilen sich unterschiedlich auf die Assetklassen: Das Wohnungsmarktsegment sowie Gesundheitsimmobilien und die Logistikbranche gehen gestärkt aus der Pandemie hervor und stehen im Fokus von sicherheitsgeneigten Investoren. Umgekehrt hat die Pandemie für Hotels und zahlreiche Handelsimmobilien Risiken offengelegt, die zuvor weitgehend unberücksichtigt blieben. Für diese Immobilienklassen wird eine Rückkehr zur Normalität nicht nur Zeit, sondern oft auch Neudefinitionen erfordern.
Aus der Befragung geht hervor, dass mit einem signifikanten Anstieg der Wohnungsnachfrage gerechnet wird. Weil diese Nachfrage nur unzureichend innerhalb der Kernstädte befriedigt werden kann und gleichzeitig mehr Freiraum im Umfeld der Wohnungen gesucht wird, dürfte dieser Nachfragezuwachs eher das Außenwachstum der Städte bewirken als die reine Verdichtung. Dieses Außenwachstum ermöglicht mehr Freiflächen und erzwingt gleichzeitig Betreuungs- und Versorgungsangebote sowie innovative Mobilitätskonzepte, damit auch einige innerstädtische öffentliche Angebote erreicht werden.
Für die Hotelbranche hingegen wird eine anhaltende Konsolidierung erwartet; gerade Geschäftsreisen dürften nach Einschätzung der Befragungsteilnehmer über einen längeren Zeitraum eingeschränkt werden. Stärker auf Freizeittourismus zielende Hotels – sowohl in den Kernstädten als auch auf dem Land – dürften früher aus der Krise zurückfinden.
Aus der Umfrage geht für Büroimmobilien hervor, dass die qualitativen Veränderungen schwerer wiegen als die quantitativen Nachfrageanpassungen, denn die Flexibilität der Büroflächen wird der bestimmende Faktor. Erwartet werden deutliche Verschiebungen in den Funktionen von Büros, so dass gemeinsame Räumlichkeiten für das Schaffen eines Unternehmensgeistes, kreative Arbeitsprozesse sowie schnelle und reibungsarme Kommunikation wertvoll sind. Das Büro verliert die Funktion als Produktionsort klar definierter Prozesse mit konkretem Ergebnis und wird stärker zur Interaktionsfläche. Für kreative und soziale Prozesse sind andere Flächen erforderlich als für reine Erledigungen.
Für Einzelhandelsflächen erwarten die Befragten starke Nachfragerückgange, weil die Pandemie zu einer Verstärkung des Wettbewerbsdrucks durch Online-Anbieter führte und damit neue Gewohnheiten schuf. Lebensmittelhändler, Fachmarktzentren und Discounter sind jedoch weitgehend von diesem Anpassungsdruck ausgenommen. Dass gerade der klassische innerstädtische Einzelhandel an Sogkraft einbüßt, liegt daran, dass das Internet typische Konsumvorteile der Innenstadt teilweise zu deutlich geringeren Transaktionskosten ermöglicht. So ist mit der digitalen Handelswelt geradezu eine zweite, virtuelle Stadt unter die physische Stadt eingezogen, dabei sollte sich die physische Einzelhandelswelt auf die Vorteile des Haptischen und von Erlebnissen konzentrieren.
Just: „In der Umfrage wurde wiederholt betont, dass es in vielfacher Hinsicht mehr Flexibilität bedarf: auch und gerade in Genehmigungsprozessen und bei Gebäude- und Vertragsstrukturen. Genau diese Umstellung auf ein höheres Maß an Flexibilität dürfte die größte Umsetzungshürde darstellen, vor allem, weil gleichzeitig betont wird, dass es eine engere Zusammenarbeit von privaten und öffentlichen Akteuren erfordert, sowohl hinsichtlich der Kapitalbeschaffung als auch des Know-hows.“ „Wir stehen erst am Anfang von Lernprozessen. Um diese über Stadtgrenzen hinweg zu beschleunigen ist ein intensiver Wissens- und Erfahrungsaustausch notwendig, damit erfolgreiche Best Practices schnell umgesetzt werden können. Auch hier sind Städtenetzwerke und Netzwerke für Städtevertreter hilfreich“, führt Plößl aus.
Bergmann: „Aufgrund der pandemischen Ausnahmesituation wird es zu Anpassungen der Stadtstrukturen kommen. Doch dies ist weniger der aktuellen Gesundheitskrise zuzuschreiben, als der Beschleunigung bereits bestehender gesellschaftlicher und technologischer Prozesse.“ „Es wird in Zukunft häufiger das umgesetzt, was schon vor der Pandemie technisch möglich war und dies wird die Art zu arbeiten, wohnen und konsumieren betreffen. Es werden sich also neue Gewohnheiten etablieren und damit werden neue Stadt- und Immobilienstrukturen erforderlich“, so Georgi abschließend.
Vielleicht auch interessant
Früherer prizeotel-Chef Ryterski stellt neue Hotelmarke Kumo vor
Ex-prizeotel-Chef Connor Ryterski startet mit einem Hamburger Family Office die Hotelmarke Kumo. Zwei Neubauten in Hamburg und Köln sollen ab 2029 eröffnen.
Waldorf Astoria eröffnet Ducasse-Restaurant in Marokko
Das Waldorf Astoria Rabat Salé hat das Restaurant Aldabaran im 33. Stock des Mohammed VI Tower eröffnet. Alain Ducasse verantwortet damit sein erstes Restaurant in Marokko.
Oberstaatsanwältin zieht nach Hoteldurchsuchungen Vergleich mit Sklaverei
Nach bundesweiten Durchsuchungen in Hotels und Reinigungsfirmen sitzen zehn Beschuldigte in Untersuchungshaft. Oberstaatsanwältin Christine Höfele zufolge sollen Beschäftigte wie einst Sklaven für den Profit der mutmaßlichen Täter in Abhängigkeit gehalten worden sein.
CEO Swoboda erklärt Ende von Seminaris in bisheriger Form
Jochen Swoboda, CEO der Gesellschaft, erklärt, Seminaris werde in seiner bisherigen Form nicht weiterbestehen, und weist eine wirtschaftliche Schieflage als Grund für den Betreiberwechsel zurück. Aroundtown hatte die Fortführung der acht Hotels unter der Marke Seminaris angekündigt; vier Häuser wurden am 1. Oktober bei Belvilla by OYO unter Sunday-Namen angeboten.
B&B Hotels führt deutsches Hotelmarkenranking an
B&B Hotels führt das deutsche Hotelmarkenranking von PKF mit 240 Häusern an. Garner verzeichnet mit 23 zusätzlichen Hotels den größten jährlichen Zuwachs; Premier Inn erhöht seine Zimmerkapazität zwischen 2022 und 2026 um 102 Prozent. Komplettes Ranking bei Tageskarte.
Hilton plant erstes deutsches Tempo-Hotel an der Munich Arena
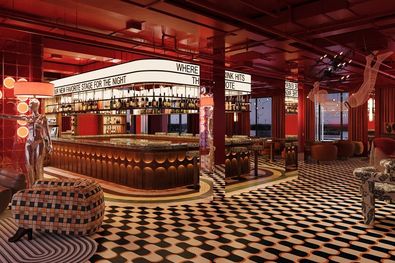
Hilton plant das erste deutsche Hotel der Marke Tempo by Hilton am Flughafen München. Das Haus mit 199 Zimmern soll 2029 zusammen mit der Munich Arena eröffnen; als Betreiber ist die Flughafentochter Allresto vorgesehen.
Checkliste: 13 Schritte für Hotels vor der Heizperiode
Mit dem Start der Heizperiode lohnt es sich, Heizkörper, Verträge und Steuerungsprofile zu überprüfen. Welche Punkte sonst noch geprüft und umgesetzt werden sollten, um energieeffizient in die Heizsaison zu starten, sind in einer Checkliste mit 13 Schritten zusammengefasst.
Novum Hospitality übernimmt Holiday Inn Express in Erding
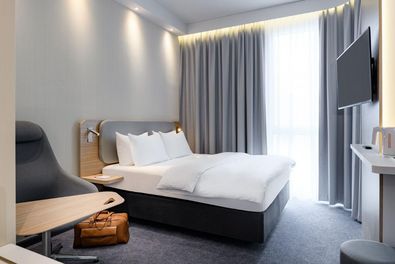
Novum Hospitality hat den Betrieb des Holiday Inn Express Munich Airport – Erding übernommen. Das Hotel verfügt über 114 Zimmer und ist das zweite ehemalige Revo-Hotel, das in den Betrieb der Hamburger Gruppe übergeht.
Studie: Hotelketten nutzen KI, doch nur wenige haben eine Strategie
Eine neue h2c-Studie untersucht den Einsatz Künstlicher Intelligenz in Hotelketten weltweit. Trotz einer hohen Verbreitung fehlen vielen Unternehmen noch Strategien, Kompetenzen und technische Voraussetzungen für einen breiteren Einsatz.
The Hoxton eröffnet zweites Hotel in Deutschland
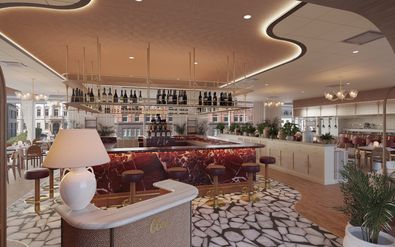
The Hoxton eröffnet im Sommer 2027 ein zweites Hotel in Deutschland. Das Haus entsteht am Alten Wall in der Hamburger Innenstadt und wird 188 Zimmer auf zehn Stockwerken umfassen.
IntercityHotel Frankfurt Hauptbahnhof Süd verkauft
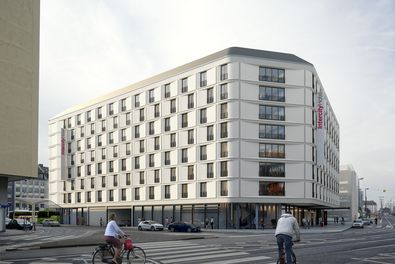
CA Immo hat das IntercityHotel Frankfurt Hauptbahnhof Süd an ein Fondsvehikel von Art-Invest Real Estate verkauft. Damit trennt sich das Immobilienunternehmen von seinem letzten ausschließlich als Hotel genutzten Gebäude.