Der Sommer in der alpinen Ferienhotellerie befindet sich in der Halbzeit, doch wie entwickeln sich die Buchungsprognosen? Nach einer ersten Analyse zu Beginn der Sommersaison 2024 hat Thomas Steiner, Managing Partner von Kohl > Partner gemeinsam mit RateBoard ein Update zum bisherigen Verlauf der Sommersaison 2024 und einen Ausblick erstellt. Dabei wurden wieder 400 Hotelbetriebe im Alpenraum mit spezifischer Unterscheidung nach den Destinationen Tirol, Südtirol und Bayern untersucht.
Die Nachfrage im Alpenraum bewegt sich auf Vorjahresniveau: in Südtirol und Bayern mit einer leicht positiven Tendenz, während Tirol im Vergleich weiterhin Aufholbedarf aufweist. Die bisherige Steigerung der Preisdurchsetzung zeigt sich verbessert und sendet im gesamten Alpenraum positive Signale.
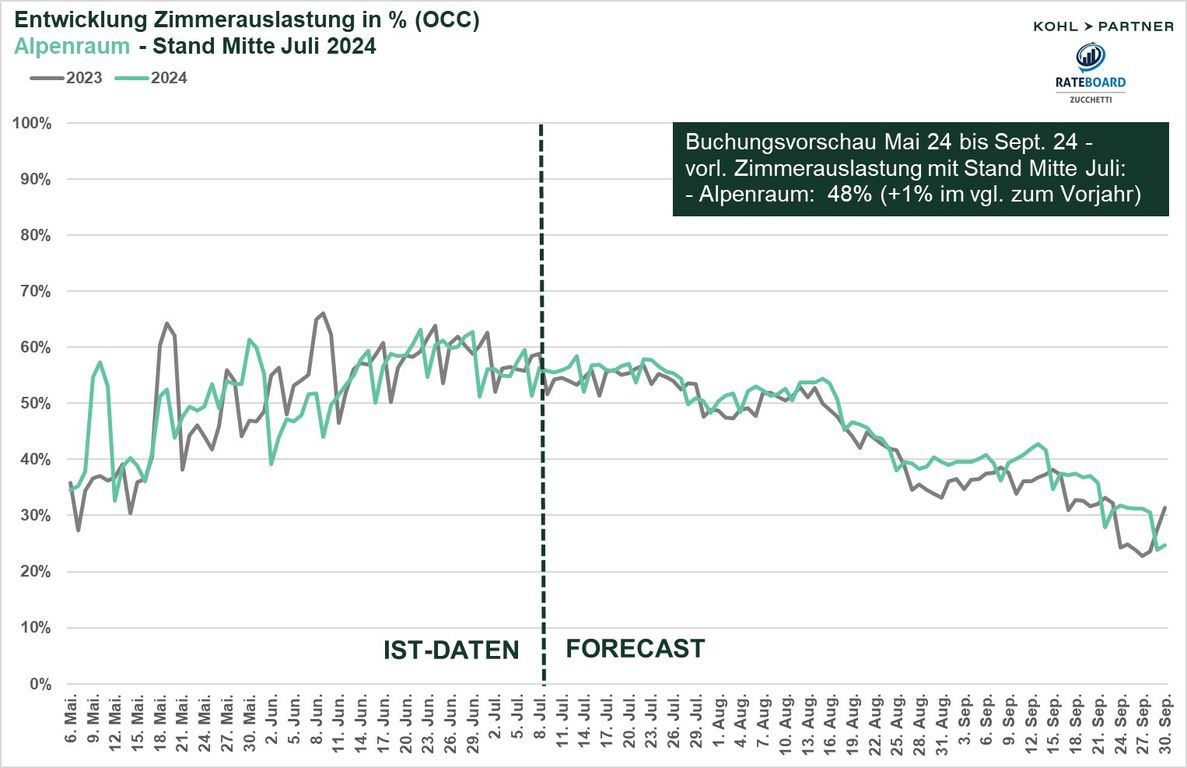
Die Buchungsprognosen für Hotelbetriebe im Alpenraum sind nahezu auf dem gleichen Niveau wie im Vorjahr, mit einem minimalen Plus von durchschnittlich einem Prozent bei der Auslastung. Im Mai lag die durchschnittliche Auslastung bei 45 Prozent, was einer Steigerung von vier Prozent gegenüber dem Vorjahr entspricht. Dies ist hauptsächlich auf die Feiertage und Ferienzeiten zurückzuführen, wobei Pfingsten im Vergleich zum Vorjahr weniger erfolgreich war.
Im Juni machte sich die instabile Wetterlage sowie das Fehlen der Pfingstferien und des Feiertags Fronleichnam im Alpenraum bemerkbar, was zu einer Auslastung von 54 Prozent führte, knapp drei Prozent unter dem Vorjahresniveau. Die Buchungsvorschau für Juli zeigt ein ähnliches Niveau wie im Vorjahr, mit einer minimalen Veränderung von minus 0,5 Prozent. Der Forecast für August deutet auf ein Plus von zwei Prozent hin, während im September ein Zuwachs von drei Prozent erwartet wird.
Bei der Analyse der Buchungsvorschau der Ferienhotellerie für die Destinationen Südtirol, Tirol und Bayern zeigt sich weiterhin ein differenziertes Bild
Entwicklung Auslastung – Destinationen
Im Mai 2024 verzeichnete die bayrische Ferienhotellerie die höchste Zimmerauslastung mit durchschnittlich 61 Prozent und lag damit um 16 Prozent über dem Niveau von Südtirol. In Tirol war der Unterschied sogar noch deutlicher mit einer Differenz von 31 Prozent. Dank der Feiertage und Ferienzeiten konnte Bayern sowohl unter der Woche als auch am Wochenende eine höhere Auslastung im Vergleich zu den anderen Destinationen erzielen. Im Juni erreichten Bayern und Südtirol gemeinsam die Spitzenposition mit einer durchschnittlichen Zimmerauslastung von 60 Prozent.
Für Juli und August liegt Südtirol laut Prognosen an der Spitze. In den Ferienmonaten ist hier ein Unterschied von durchschnittlich 13 Prozent gegenüber Bayern und 22 Prozent gegenüber Tirol feststellbar. Im Herbst verkleinert sich der Abstand zwischen Südtirol und Bayern, während der Unterschied zu Tirol gleich groß bleibt. Laut den Buchungsprognosen weist Tirol weiterhin die geringste Nachfrage auf.
Entwicklung Durchschnittspreis - Alpenraum
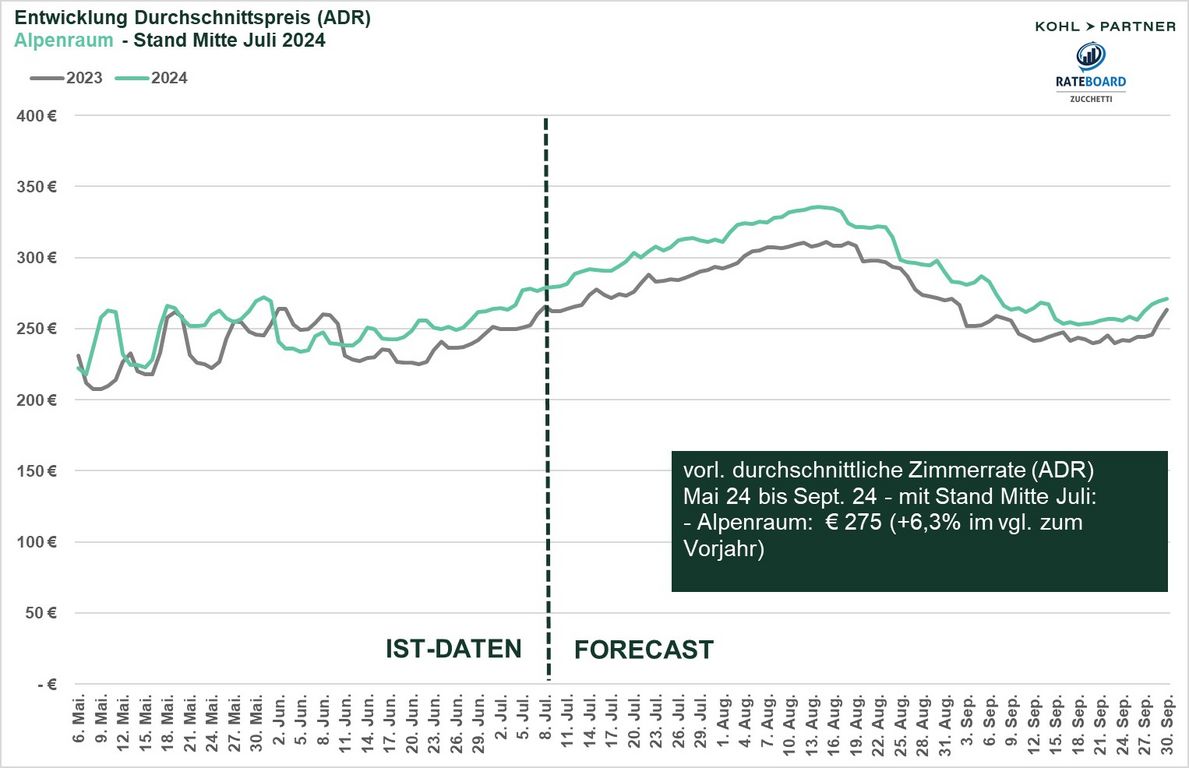
m Sommer 2024 zeigt sich in der bisherigen Entwicklung der durchschnittlichen Zimmerraten eine Steigerung der Preisdurchsetzung um durchschnittlich 6,3 Prozent gegenüber dem Vorjahr. Besonders mutig agierten die Hoteliers im Mai: Rund um die Ferientage und Pfingstferien konnte eine markante Steigerung der Zimmerraten um sieben Prozent im Vergleich zum Vorjahr erreicht werden. Im Juni ist eine leichte Steigerung der Preisdurchsetzung von 2,5 Prozent gegenüber dem Vorjahr feststellbar, wobei die Profitabilität der Hotellerie aufgrund des Nachfrageeinbruchs verstärkt zurückgegangen ist. In den Hochsaisonmonaten Juli und August sowie im September ist eine durchschnittliche Zunahme der Preisdurchsetzung von guten sieben Prozent zu beobachten.
Auch bei der Betrachtung der bisherigen Preisdurchsetzung in den einzelnen Sommermonaten ist - differenziert nach den Destinationen Tirol, Südtirol und Bayern - ein sehr unterschiedliches Stimmungsbild feststellbar:
Entwicklung Durchschnittspreis – Destinationen
Die Hotelbetriebe in Südtirol bieten weiterhin die höchsten Zimmerraten der gesamten Sommersaison im Vergleich zu den anderen Destinationen an. Besonders im August ist der größte Unterschied zu erkennen, mit 45 Prozent höheren Raten im Vergleich zu Tirol und 56 Prozent höheren Raten im Vergleich zu Bayern. Die Preisdurchsetzung in Bayern lag im Mai und Juni leicht über dem Niveau von Tirol, während sich dieses Verhältnis laut Forecast in den Monaten Juli und August umkehrt.
Im September bewegen sich die durchschnittlichen Zimmerraten beider Destinationen auf identischem Niveau. Die durchschnittlichen Zimmerraten in Tirol zeigen mit einem Plus von acht Prozent die stärkste Steigerung im Vergleich zum Vorjahr und verglichen mit den Destinationen Südtirol und Bayern.
Zusammenfassend kann zur Halbzeit folgendes Zwischenresümee aus der bisherigen Sommersaison 2024 abgeleitet werden.
1. Buchungsprognosen im Alpenraum stagnieren auf Vorjahresniveau mit minimalem Plus: Die Feiertage und Ferienzeiten führten im Mai zu einer höheren Auslastung, während die instabile Wetterlage und das Fehlen bestimmter Feiertage im Juni zu einem Rückgang führten. Im Juli wird ein ähnliches Niveau wie im Vorjahr erwartet, während der Forecast für August und September einen leichten Anstieg vorhersagt.
2. Deutliche Verbesserung der bisherigen Preisdurchsetzung im gesamten Alpenraum: Im vorläufigen Sommer 2024 zeigt sich eine deutliche Verbesserung der Preisdurchsetzung im Vergleich zum Vorjahr, besonders rund um die Ferientage und Pfingstferien im Mai. Im Juni war eine leichte Erhöhung der Preise bei rückläufiger Auslastung feststellbar. Der Forecast für die Ferienmonate und den Herbst deutet auf einen soliden bis guten Anstieg der Zimmerraten hin.
3. Weiterhin regionale Unterschiede in den Buchungsprognosen der alpinen Ferienhotellerie: In Südtirol zeigt die Buchungsvorausschau für den Sommer 2024 eine leicht positive Tendenz auf Vorjahresniveau, trotz eines Rückgangs im Juni. Die Prognosen für die Ferienmonate und den September sind optimistisch. Die Ferienhotellerie in Bayern entwickelt sich ebenfalls auf Vorjahresniveau, mit steigender Auslastung im Mai und einer Prognose für weiteren Zuwachs in den kommenden Monaten, trotz eines leichten Rückgangs im Juni. In Tirol hingegen stagniert die Nachfrage, mit einer deutlich geringeren Auslastung im Vergleich zu Südtirol und Bayern, und weiteren Herausforderungen in den Sommermonaten. Der Herbst zeigt eine stabile Auslastung im Vergleich zum Vorjahr.
4. Auch signifikante Unterschiede bei den Zimmerraten in den Destinationen: Die Hotelbetriebe in Südtirol bieten im Sommer die höchsten Zimmerraten, besonders im August. Bayern zeigte im Mai und Juni eine leicht höhere Preisdurchsetzung als Tirol, während sich der Trend für Juli und August umkehrt. Im September liegen die Raten beider Destinationen auf gleichem Niveau. Tirol verzeichnet bisher die stärkste Steigerung der Zimmerraten im Vergleich zum Vorjahr, mit deutlichen Zuwächsen im Mai und moderater Steigerung im Juni, und erwartet trotz leicht rückläufiger Nachfrage weitere Anstiege im Sommer. Auch in Südtirol stiegen die Raten kontinuierlich von Mai bis September. Die bayrische Ferienhotellerie zeigte neben steigender Nachfrage eine verbesserte Preisdurchsetzung, mit deutlichen Anstiegen im Mai und positiven Prognosen für den Sommer.
Thomas Steiner, Managing Partner bei Kohl > Partner, zieht folgendes Fazit: „Die Buchungsprognosen im Alpenraum stagnieren auf Vorjahresniveau. Die Preisdurchsetzung weist bisher eine positive Entwicklung auf, welche aufgrund der Kostenstruktur unbedingt notwendig ist. Geringer Anfragedruck, volatile Gästebuchungen und das Durchsetzen der Zimmerraten bleiben die aktuellen Herausforderungen der einzelnen Destinationen im Alpenraum“.
Matthias Trenkwalder, Geschäftsführer von RateBoard, sagt dazu: „Zur Sommerhalbzeit 2024 zeigt sich ein gemischtes Bild in der Ferienhotellerie in Tirol, Südtirol und Bayern. Dennoch sind die Zimmerpreis-Prognosen im Vergleich zum Vorjahr um durchschnittlich 6,3 Prozent gestiegen, was erfreulich ist. Nun ist es entscheidend, die Preise beizubehalten und sie nicht durch Rabatte zu verwässern.“
 Hotellerie