Politik
Ab dem 1. Januar 2020 gilt die Kassensicherungsverordnung (KassenSichV). Das auch als Kassengesetz bekannte zugrundeliegende Paragraph 146a AO beinhaltet deutlich schärfere Anforderungen an Kassensysteme. Worauf es jetzt ankommt und was Gastronomen bei einer alten oder beim Kauf einer neuen Kasse beachten müssen, haben die Experten von Gastrofix übersichtlich zusammengefasst.
1. Was bedeutet § 146a AO für heutige und künftige Kassensysteme?
Durch das Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen – so die vollständige Bezeichnung – ist Folgendes geregelt: Daten, die mithilfe eines elektronischen Aufzeichnungssystems, in diesem Fall also einer elektronischen Registrierkasse, erfasst werden, sind ab dem 01.01.2020 mit einer zertifizierten technischen Sicherheitseinrichtung (TSE) zu schützen. Diese Daten sind der Finanzverwaltung anlässlich einer Außenprüfung oder einer Nachschau über eine einheitliche digitale Schnittstelle (§ 4 KassenSichV) zur Verfügung zu stellen.
ACHTUNG: Mittlerweile hat das Bundesfinanzministerium mitgeteilt, dass am Zeitpunkt des Inkrafttretens des neuen Gesetzes (01.01.2020) festgehalten werde. Allerdings gibt es jetzt eine „Nichtbeanstandungsregelung“ bis 30.09.2020, nach der es nicht beanstandet wird, wenn Unternehmer bis zum genannten Datum zunächst noch keine TSE einsetzen.
2. Was ist eine technische Sicherheitseinrichtung (TSE)?
Eine TSE ist eine technische Sicherheitseinrichtung. Sie garantiert, dass die im Kassensystem aufgezeichneten Daten vollständig und richtig übergeben werden. Die TSE kann sowohl physisch (als Gerät) als auch cloudbasiert zur Verfügung gestellt werden. Sie muss vom Bundesamt für Sicherheit in der Informationstechnik (BSI) zertifiziert und abgenommen worden sein. Entweder gibt es also eine TSE vom Kassenanbieter selbst, oder aber über einen externen Hersteller bzw. Anbieter. Bisher sind nur sehr wenige TSE-Lösungen am Markt verfügbar.
3. Gibt es Übergangsfristen für ältere Kassen?
Ja, aber nur für bestimmte Kassentypen und nur in geringem Umfang. In dem Anwendungserlass des BMF vom 17.06.2019 heißt es dazu:
Nach dem 25.11.2010 und vor dem 01.01.2020 angeschaffte Registrierkassen, welche die Anforderungen des BMF-Schreibens vom 26.11.2010, BStBl I 2010, 1342 erfüllen, aber bauartbedingt nicht aufrüstbar sind, so dass sie die Anforderungen des § 146a AO nicht erfüllen, dürfen längstens bis zum 31.12.2022 weiterhin verwendet werden (Art. 97 § 30 Abs. 3 EGAO). Die Nachweise des Vorliegens dieser Voraussetzungen sind für die jeweils eingesetzte Registrierkasse der Verfahrensdokumentation beizufügen. Von der Ausnahmeregelung des Art. 97 § 30 Abs. 3 EGAO sind PC-Kassensysteme nicht umfasst.
Das bedeutet konkret: Wer eine Kasse vor 2010 angeschafft hat, sollte sich schnellstmöglich ein neueres Modell zulegen. Wessen Kassensystem nach 2010 angeschafft wurde, der sollte bei seinem Hersteller nachfragen, ob dieser ab 01.01.2020 eine TSE anbieten kann.
Wer eine PC-basierte Kasse verwendet, kann definitiv nicht von der Ausnahmeregelung profitieren. Die Verantwortung für die Erfüllung der Anforderungen an das Kassensystem liegt letztlich beim Nutzer. Gastrofix steht Ihnen hier aber immer mit Rat und Tat zur Seite.
Mit Schreiben vom 22. Juli 2019 teilte das Bundesfinanzministerium dem DEHOGA mit, dass am Zeitpunkt des In-Kraft-Tretens des neuen Gesetzes zum 1. Januar 2020 festgehalten werde. Allerdings soll es eine „Nichtbeanstandungsregelung“ geben, nach der es nicht zu beanstanden ist, wenn Unternehmer zunächst keine manipulationssichern Kassen einsetzen. Die Regelung soll nach derzeitigem Kenntnisstand bis Ende September 2020 gelten. Immerhin soll es während der Geltungsdauer dieser Nichtbeanstandungsregelung keiner individuellen Anträge der Steuerpflichtigen nach § 148 Abgabenverordnung bedürfen.
4. Worauf sollten Gastronomen beim Kauf einer Kasse achten?
Garantiert der aktuelle Kassenanbieter oder -hersteller, dass die Kasse auch über 2020 hinaus genutzt werden kann? Egal wie und egal welche TSE man nutzt: Anbieter sollten in der Lage sein, eine Garantie zu geben, dass es hinsichtlich der Kasse auch künftig zu keinerlei Problemen mit dem Finanzamt kommt.
Gastronomen achten außerdem darauf, dass die Administration und Erstellung der entsprechenden Reports für die Finanzbehörden nicht bei ihnen liegt. Das sollte der Kassenanbieter als Serviceleistung anbieten.
5. Welche Kosten entstehen?
Klar ist: Ganz gleich, ob der Anbieter eine eigene TSE entwickelt oder auf einen externen Anbieter zurückgreift – es entstehen erhebliche Kosten für die Zertifizierung. Von daher ist davon auszugehen, dass diese Kosten im Zweifelsfall auf den Endkunden – also also den Gastronomen – umgeschlagen bzw. weitergeben werden.
6. Muss das Kassensystem angemeldet?
Ja! Innerhalb eines Monats nach Anschaffung muss die Kasse laut Gesetzestext beim zuständigen Finanzamt angemeldet werden. Dies betrifft insbesondere den Typ, das Modell, Seriennummer, Zertifizierungs-ID der TSE und auch den Einsatzort.
Kassensysteme, die vor dem 01.01.2020 angeschafft wurden, müssen bis spätestens 31.01.2020 dem Finanzamt gemeldet werden. Gleiches gilt übrigens auch für die Außerbetriebnahme von Kassensystemen.
Die Anmeldung soll künftig auch über ein Online-Interface möglich sein.
7. Was passiert, wenn das Kassensystem und/oder die TSE ausfallen?
Alle Ausfallzeiten und der Grund müssen vom Steuerpflichtigen, also vom Kassensystem-Nutzer, dokumentiert werden. Fällt zum Beispiel nur die TSE und nicht die Kasse aus, muss das auf dem Beleg (Rechnung) sichtbar sein. Hier ist also der Hersteller des Kassensystems in der Pflicht. Die gültige Belegausgabepflicht entfällt dabei jedoch nicht!
Die Kasse kann also dann vorübergehend weiter genutzt werden. Gastronomen müssen aber dafür Sorge tragen, dass die TSE wiederhergestellt wird bzw. dass alles dafür getan wurde, den Ausfall zu melden bzw. zu beheben.
8. Was bedeutet die Belegausgabepflicht in der Kassensicherungsverordnung?
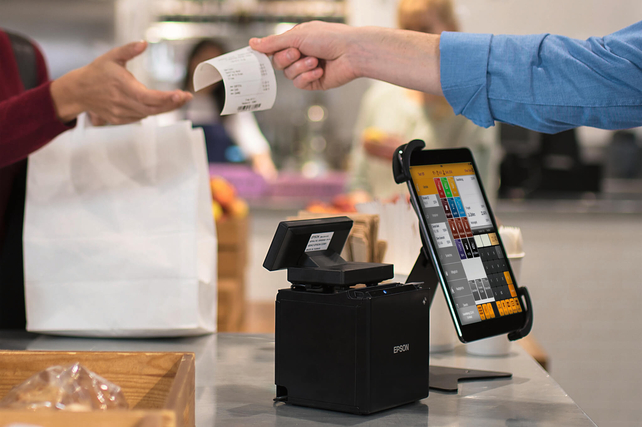
Jedem Kunden muss zwingend ein Kassenbeleg ausgehändigt werden! Info- oder Zwischenrechnungen sowie das Zeigen des Gesamtbelegs auf dem Kassenbildschirm oder auf der mobilen Kasse reichen dann nicht mehr aus!
Ferner ist geplant, den Beleg immer automatisch mit einem auslesbaren QR-Code zu versehen.
Hierbei gilt: Ein QR-Code vereinfacht die Belegprüfung und verringert die Wahrscheinlichkeit von Erfassungsfehlern bei einer Prüfung – eine häufige Fehlerquelle, die zu ungerechtfertigten Verdächtigungen führt.
9. Kann ich einen Beleg auch digital übermitteln?
Ja, das ist grundsätzlich möglich. Ein Beleg bzw. eine Rechnung kann dem Gast elektronisch übermittelt werden, wenn er damit einverstanden ist. Es besteht keine Pflicht zur Empfangsbestätigung.
Dennoch müssen Gastronomen Druck-Option für Kunden vorhalten, die eine gedruckte Rechnung wünschen. Ein Bondrucker ist also auch dann noch erforderlich.
10. Erstmal abwarten oder doch jetzt zuschlagen?
Wer sich entschieden hat, ein neues System anzuschaffen, sollten auf jeden Fall jetzt schon bestellen bzw. kaufen! Aufgrund der gravierenden Veränderungen ab 1.1.2020 ist mit einer Fülle von Aufträgen bei den Kassenanbietern zu rechnen. Diese werden mit hoher Wahrscheinlichkeit nicht alle Bestellungen gleichzeitig abarbeiten und termingerecht installieren können. Lange Wartezeiten können die Folge sein, die gegebenenfalls dem Finanzamt gemeldet werden müssten. Beauftragen Sie Ihren Hersteller daher so früh wie möglich, am besten sofort!
+++ Werbung +++
Gemeinsam mit Epson hat Gastrofix im September 2019 eine Hardware-TSE für iPad-Kassensysteme vorgestellt, die sich als Plug-and-play-Lösung ganz einfach implementieren lässt. Gastrofix wird die Einführung mit umfassenden Serviceleistungen für seine Kunden begleiten. (Tageskarte berichtete)