Hotellerie
Der deutsche Hotelinvestmentmarkt setzt seine Erholung fort und hat in den ersten neun Monaten des Jahres 2025 ein deutliches Wachstum verzeichnet. Nach Angaben von JLL wurde ein Transaktionsvolumen von insgesamt 1,4 Milliarden Euro verbucht. Dies entspricht einem Zuwachs von knapp über 57 Prozent gegenüber dem Vergleichszeitraum des Vorjahres und übertrifft bereits den Wert des Gesamtjahres 2024. Colliers meldet mit rund 1,3 Milliarden Euro ebenfalls ein deutlich besseres Ergebnis als im Vorjahr, was ein Plus von 44 Prozent bedeutet.
Marktdynamik und Deal-Struktur
Das dritte Quartal trug bei JLL mit rund 545 Millionen Euro zum Gesamtvolumen bei, verteilt auf 14 Transaktionen. Die Gesamtanzahl der Deals stieg auf 40, darunter 35 Einzelabschlüsse und fünf Portfolios. Infolgedessen zog die durchschnittliche Dealgröße von 28,1 Millionen Euro auf 35,4 Millionen Euro an. Colliers verzeichnete im dritten Quartal ein Investitionsvolumen von 487,4 Millionen Euro, was leicht über dem Vorjahreswert lag. Gegenüber dem starken zweiten Quartal 2025 bedeutete dies jedoch einen Rückgang von 11 Prozent. Auffällig war dabei die Zunahme der Deals um 72 Prozent im dritten Quartal, was auf vermehrt kleinere Transaktionen hindeutet. Dennoch prägten großvolumige Transaktionen weiterhin den Markt im Jahresverlauf.
Bedeutende Abschlüsse prägen das Volumen
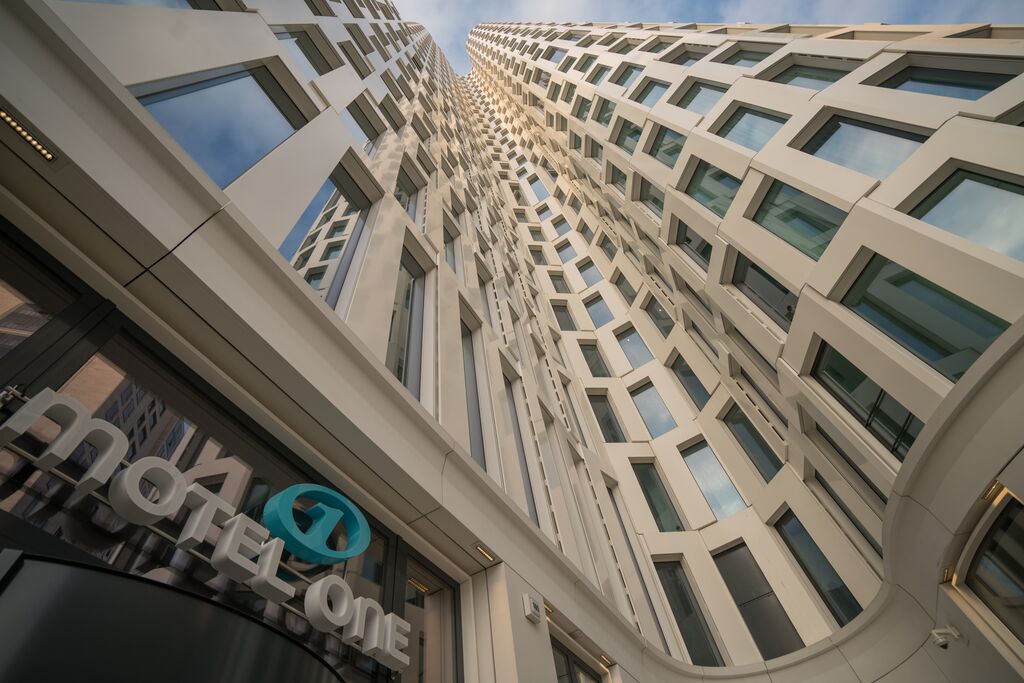
Zu den größten Einzeltransaktionen im bisherigen Jahresverlauf zählten laut JLL der Erwerb des Motel One Upper West als Teil der Mixed Use Immobilie Upper West an die Schoeller Group für 450 Millionen Euro, die Akquisition des Courtyard by Marriott Munich City Center durch Blue Coast Capital für rund 75 Millionen Euro, der Verkauf des 5-Sterne Mandarin Oriental München als Sale und Manage-back an den Investor Eagle Hills für rund 150 Millionen Euro sowie der Ankauf des Steigenberger Kanzleramt Berlin durch PGIM. Die größten Portfolioverkäufe umfassten den Verkauf von 17 Ibis und 8 Mercure Hotels mit rund 2.000 Zimmern durch Blackstone an Event Hotels – ein Keystone-Portfolio von über 100 Millionen Euro (Colliers) –, die Beteiligung von Activum SG an der Investment- und Entwicklungsgesellschaft Centralis sowie den Ankauf von zwei Generator Hostels in Berlin und Hamburg durch Brookfield.
Die Rolle der Käufer und Anlagestrategien
Die aktivste Käufergruppe waren laut JLL Family Offices mit einem Anteil von 29 Prozent am Gesamtvolumen, gefolgt von Hotelbetreibern mit 25 Prozent und institutionellen Investoren mit 22 Prozent. Colliers hingegen hebt hervor, dass Eigennutzer mit 45 Prozent Marktanteil die aktivste Gruppe bilden und vor allem in 3- und 4-Sterne-Hotels investieren. Auffällig ist der hohe Anteil deutscher Investoren mit rund 68 Prozent des Transaktionsvolumens, während laut JLL ausländische Investoren mit 63 Prozent die deutliche Mehrheit des Volumens beisteuerten. Bei den Anlagestrategien dominierten laut JLL Investitionen in Objekte der Risikoklasse Value Add mit 750 Millionen Euro, was nahezu exakt 50 Prozent des Gesamtvolumens entspricht, gefolgt von Core Plus mit 30 Prozent. Colliers konstatiert, dass sich die Nachfrage überwiegend auf Core- und Core-Plus-Objekte konzentrierte, während Value-Add-Strategien selektiv verfolgt werden. Das Segment Boarding Houses etablierte sich zudem als gefragte Assetklasse.
Konsolidierung und Bedeutung des Sektors
Der Hotelinvestmentmarkt hat seine Position deutlich gestärkt. Mit einem aktuellen Anteil von 8 Prozent am gesamten gewerblichen Investitionsvolumen liegt die Nutzungsklasse klar über dem Niveau der Pandemiejahre (rund 3 Prozent) und auch über dem Vorkrisendurchschnitt von etwa 6 Prozent (Colliers). Bezüglich der Betreiberseite beobachtet Heidi Schmidtke, Managing Director der JLL Hotels & Hospitality Group, einen „weiterhin klar anhaltenden Trend ist das Thema der Konsolidierungen im Bereich der Hotelbetreiber und Marken“, etwa durch Zusammenschlüsse zur Vergrößerung der Marktpräsenz und zur Erhöhung der Schlagkraft.
Ausblick auf das Jahresendgeschäft
Stefan Giesemann, Managing Director der JLL Hotels & Hospitality Group, erwartet angesichts weiterer Deals in der Due Diligence, dass „wir zum ersten Mal seit 2021 die Zwei-Milliarden-Euro-Marke wieder überschreiten und somit über dem Fünfjahresschnitt landen werden.“ Colliers sieht im stabilisierten Zinsumfeld eine solide Grundlage für Investitionen und erwartet dank großvolumiger Transaktionen und Portfolios ein starkes Jahresendgeschäft. Conversions – insbesondere die Umwandlung leerstehender Bürogebäude – bleiben ein zentrales Wachstumsfeld im Hotelmarkt.