Erfolgreicher Winterbeginn und eine gedämpfte zweite Hälfte im Alpenraum

| Hotellerie Hotellerie

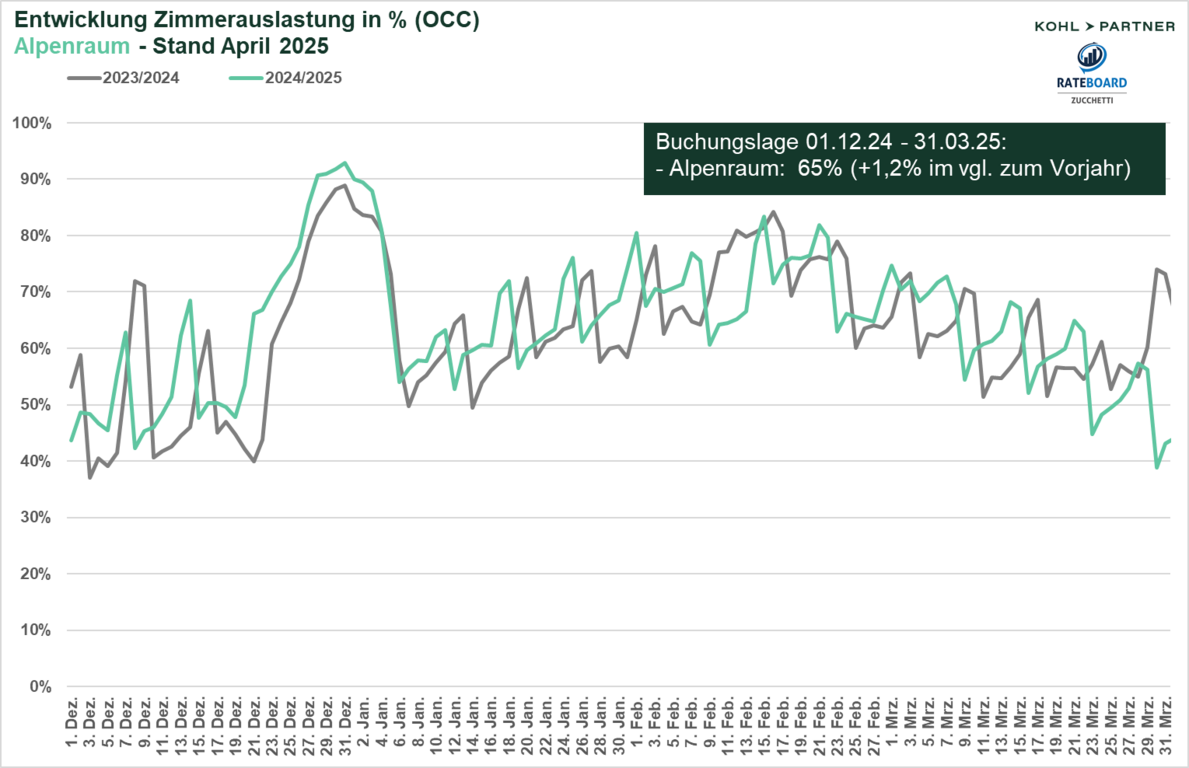
Euphorie gefolgt von Ernüchterung: Die Wintersaison 2024/25 im Alpenraum hat sich insgesamt positiv entwickelt, mit einer leicht gestiegenen Auslastung und einer stärkeren Preisdurchsetzung im Vergleich zum Vorjahr. Die Saison lässt sich jedoch in zwei Phasen unterteilen: Die erste Winterhälfte, insbesondere Dezember und Januar, war von einer starken Nachfrage und sehr positiven Ergebnissen geprägt, während die Entwicklung in den Monaten Februar und März spürbar abflachte. Besonders im März nahm die Nachfrage – vor allem in weniger schneesicheren Regionen und tieferen Lagen – deutlich ab, was das Gesamtergebnis bremste.

Thomas Steiner, Managing Partner von Kohl > Partner, hat in Zusammenarbeit mit RateBoard erneut einen Fakten-Check zur Wintersaison 2024/2025 durchgeführt. Die Analyse basiert auf Daten von 500 Hotelbetrieben im Alpenraum.

Euphorie in der ersten Winterhälfte

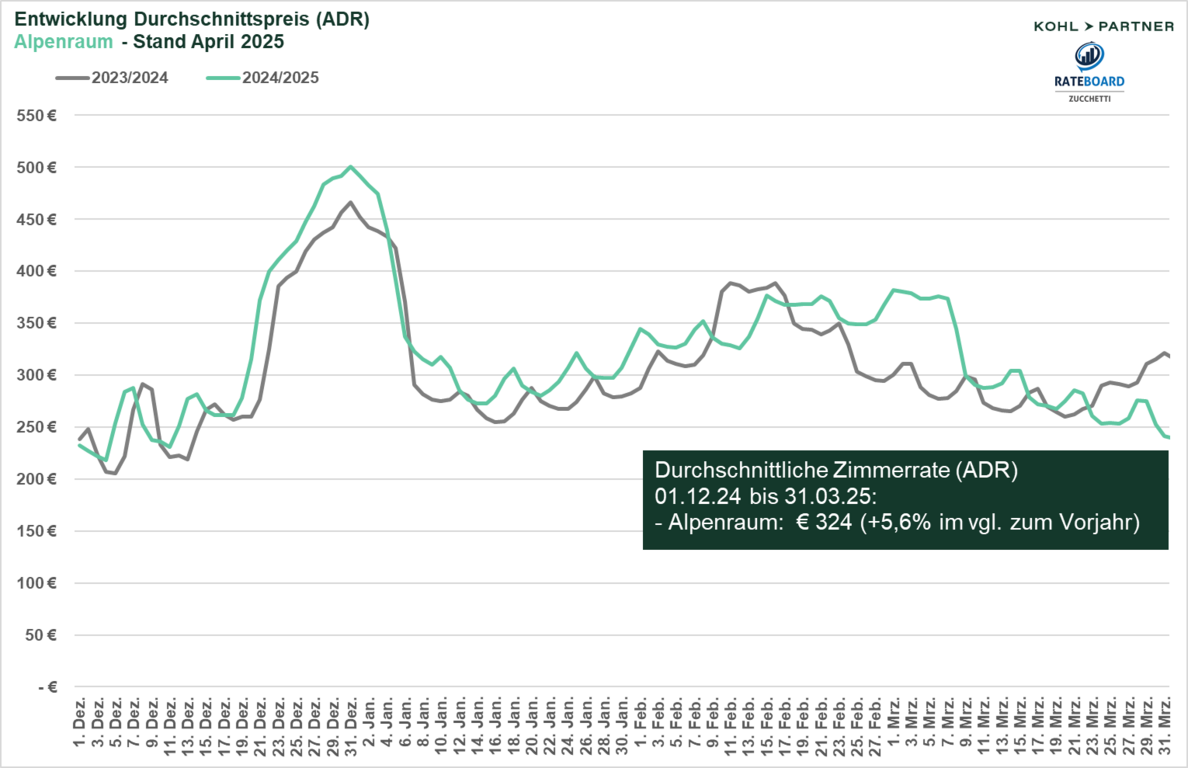
Die ersten beiden Monate der Saison wiesen eine überdurchschnittlich hohe Nachfrage auf, was zu einer ausgezeichneten Auslastung und einer positiven Preisentwicklung führte. Besonders Dezember und Januar verzeichneten hohe Buchungszahlen und eine starke Preisdurchsetzung: Die Auslastung stieg im Vergleich zum Vorjahr um durchschnittlich 3,5 % und der ADR wuchs um 7 %. Diese Monate stärkten die Euphorie und schürten die Erwartungen an einen außergewöhnlichen Winter.

Stagnation in der zweiten Winterhälfte

Ab Februar und März zeigte sich eine Marktentwicklung mit weniger Dynamik. Die Nachfrage stabilisierte sich, und die starke Entwicklung der ersten Winterhälfte konnte nicht aufrechterhalten werden:

  • Februar 2025: Die Auslastung lag bei 71 %, was nur einen leichten Rückgang von 1 % im Vergleich zum Vorjahr darstellt. Der ADR stieg um 3,8 % auf 350 €, was durch die Verschiebung der Hauptferienzeiten auf Anfang März bedingt war.
  • März 2025: Trotz der Verschiebung der Hauptferienzeiten auf Anfang März konnte die Nachfrage nicht in gleichem Maße wie erwartet aufrechterhalten werden. Nach den Ferienzeiten brach die Nachfrage deutlich ein. Die Auslastung ging auf 60 % zurück, ein Rückgang von 1,3 % im Vergleich zum Vorjahr. Der ADR stieg jedoch um 4,5 %, was weiterhin einen erfolgreichen Preisauftrieb trotz der rückläufigen Nachfrage zeigt. Die Preisdurchsetzung außerhalb der Hauptferienzeiten im März war jedoch eher dürftig, da die Nachfrage in den verbleibenden Wochen spürbar schwächer ausfiel.
     

Positive Entwicklung, aber differenzierte Ergebnisse

Die Auslastung stieg im Alpenraum um 1,2 %, was eine solide Steigerung im Vergleich zum Vorjahr darstellt. Besonders hervorzuheben ist die starke Preisdurchsetzung, da der ADR um 5,6 % auf 324 € anstieg, was die erfolgreiche Anpassung an die Marktlage unterstreicht.

Thomas Steiner, Managing Partner bei Kohl > Partner, zieht folgendes Fazit zur Wintersaison: „Die Wintersaison 2024/25 im Alpenraum war insgesamt erfolgreicher als im Vorjahr. Besonders die ersten Monate profitierte die Destination von einer starken Nachfrage und einer erfolgreichen Preisdurchsetzung. Die Euphorie über einen „Top-Winter“ wurde jedoch durch die etwas schwächeren Ergebnisse in den Folgemonaten gemildert, insbesondere die späten Ferien im März sowie der gesamte März konnte von der Nachfrage nicht anschließen.

Matthias Trenkwalder, Geschäftsführer von RateBoard, fügt hinzu: „Die Wintersaison 2024/25 zeigt deutlich, wie entscheidend eine flexible Preisstrategie in Kombination mit datenbasierter Marktbeobachtung ist. Gerade in der zweiten Saisonhälfte war es für viele Betriebe entscheidend, auf Nachfragerückgänge rasch zu reagieren, um die Ertragslage zu stabilisieren.“


Zurück

Vielleicht auch interessant

Pressemitteilung

Die 370GRAD hat sich als fester Branchentreff für Entscheider aus Hotellerie, Gastronomie und Catering etabliert. Vom 12. bis 15. März 2027 öffnet die Veranstaltung erneut ihre Türen im Empire Riverside Hotel in Hamburg – und schon jetzt zeichnet sich eine erfolgreiche Fortsetzung ab.

ibis erweitert sein europäisches Hotelportfolio um mehr als 20 Häuser der Marken ibis, ibis Styles und ibis budget. Die jüngsten Eröffnungen verteilen sich auf fünf Länder. Weitere 120 Hotels mit rund 13.000 Zimmern befinden sich in der Entwicklung.

Wien führt zum Jahreswechsel eine Registrierungspflicht für Kurzzeitvermietungen ein. Die Österreichische Hotelvereinigung begrüßt die Regelung und fordert vergleichbare Vorgaben in allen österreichischen Bundesländern.

Marriott zählt inzwischen 115 bestehende und geplante Branded Residences in Europa, dem Nahen Osten und Afrika. Seit Jahresbeginn 2026 hat der Hotelkonzern 25 neue Vereinbarungen unterzeichnet und seine Projektpipeline auf drei weitere Länder ausgeweitet.

Das Van der Valk Hotel in Moers soll durch einen Neubau mit bis zu 17 Geschossen ersetzt werden. Geplant sind zwei unterschiedlich hohe Türme sowie zusätzliche Angebote für Long-Stay-Gäste, Tagungen und Gastronomie. Am 19. November berät die Stadtpolitik über die nächsten Planungsschritte.

Eine YouGov-Studie im Auftrag von Access Hospitality zeigt Unterschiede zwischen den Erwartungen von Hotelgästen und den Einschätzungen der Hotellerie. Besonders bei Kostentransparenz und datenbasierter Personalisierung gehen die Vorstellungen auseinander.

Die tschechische Projektentwicklerin Trigema hat mit Falkensteiner einen Managementvertrag für ein neues Fünf-Sterne-Resort im Riesengebirge geschlossen. Das Hotel mit rund 150 Zimmern soll auf dem Gelände einer ehemaligen Textilfabrik in Rokytnice entstehen und 2029 eröffnen.

Hotels, die Suchmaschinenoptimierung (SEO) und die Optimierung für KI-gestützte Suchsysteme miteinander verbinden, verzeichnen einer Studie zufolge deutlich mehr organische Buchungen und höhere Umsätze.

Eine wissenschaftliche Übersichtsarbeit analysiert 125 Studien zum Einsatz generativer KI in Hotellerie und Tourismus. Die Autoren beschreiben mögliche Anwendungen und Risiken sowie Forschungslücken bei der betrieblichen Einführung, der Mitarbeiterqualifizierung und den langfristigen wirtschaftlichen Auswirkungen.

Die Hotelbau-Pipeline in Europa ist im dritten Quartal 2026 auf 1.765 Projekte mit 260.385 Zimmern gewachsen. Deutschland liegt mit 145 Projekten auf dem dritten Platz. Besonders im Luxussegment und bei neuen Projektankündigungen verzeichnet Lodging Econometrics deutliche Zuwächse.