 Hotellerie
Der aktuelle Krisenberg hinterlässt Spuren: Der Ukraine-Krieg und seine Folgen, aber auch aufgestaute Branchen-Probleme haben den Aufschwung des Jahres 2019 in der Hotellerie deutlich abgeschwächt. Die verhaltene Perspektive bremst auch Investments und Transaktionen aus, nicht aber den Glauben an Economy-Hotels und an das Tourismus- und Freizeit-Segment. Das geht aus dem aktuellen Hotelinvestment-Barometer hervor, der Herbst-Umfrage vom Fachverlag HospitalityInside und Union Investment.
„Für besonders resilient halten wir auch in dieser Krisenphase das Budget- und Economy-Segment, welches deutlich kosteneffizienter ist als andere Hotel-Segmente, aber auch das Luxus-Segment, in dem Gäste tendenziell wenig preissensitiv sind – auch in rezessiven Phasen", sagt Andreas Löcher, Leiter Investment Management Hospitality bei Union Investment.
Weil höhere Personal- und Energiekosten auf die Margen drücken, tun sich aus Löchers Sicht hingegen Voll-Hotels, die das gesamte Programm von Logis über Food & Beverage bis hin zu Fitness und Wellness anbieten, in der aktuellen Lage schwerer.
Hotelinvestment-Barometer: Verhaltene Perspektiven und Fokus auf Economy- und Freizeit-Segment

Webinar mit Live-Demo: Betterspace zeigt neues Analyse-Tool
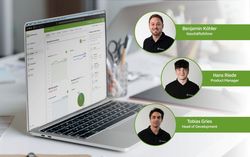
Betterspace gibt einen Einblick in das neue Modul better.energy – Analyze: Das Modul bereitet Heizdaten zu Kennzahlen für Optimierungen und Berichte auf und macht Ineffizienzen sichtbar. In der Webinar-Aufzeichnung mit Live-Demo erfährst du, wie das in der Praxis funktioniert.
Konjunktur-Perspektive als stärkste Bremse
Die Herbst-Umfrage erfolgte zwischen dem 23. September und 24. Oktober 2022 und zeigt deutlich: Sieben Monate nach dem Angriff Russlands auf die Ukraine sinken alle Indexe wieder, allerdings nicht vergleichbar mit den dramatischen Einbrüchen im Corona-Jahr 2020.
Berater/Makler, Hotelbetreiber, Projektentwickler, Eigentümer/Investoren und Finanzierer waren in der Umfrage am stärksten vertreten (85 Prozent). 74 Prozent gaben an in der DACH-Region tätig zu sein, 34 Prozent auch im übrigen Europa. Unterbrechungen in den Lieferketten, Inflation, Zinssteigerungen, Personalengpässe: Die Belastungen für Hoteleigentümer wie Hotelbetreiber sind hoch. So ist es nicht verwunderlich, dass das Transaktionsvolumen in der DACH-Region so gut wie still steht. Die große Mehrheit der Befragten (66 Prozent) kann nicht abschätzen, wann das Ankaufsvolumen wieder Vor-Corona-Niveau erreicht.
Als Ursache für den ausgebremsten Investment-Markt sieht die deutliche Mehrheit (43 Prozent) den verhaltenen konjunkturellen Ausblick, noch vor gestiegenen Zinsen (33 Prozent) und dem Krieg in der Ukraine (20 Prozent).
Budget und Leisure bleiben attraktiv
Hoffnung schöpfen die Hotel-Experten aus einzelnen Segmenten: 58 Prozent der Befragten halten Economy-/Budget-Hotels für die attraktivste Sparte in den nächsten 12 Monaten. Kein Wunder: Sie bewegen sich mit ihren schlanken Kosten-Strukturen robust durch jede Krise. Und der Reiseboom im Corona-Sommer 2021 wie auch in diesem Sommer stärken das Vertrauen der Experten in das Tourismus- und Freizeit-Segment. Reisen gehören inzwischen einfach zur Leisure-DNA der Bevölkerung. So konnte die Hotellerie in diesem Sommer erstmals auf breiter Front deutlich höhere Preise durchsetzen.
„Mit der voranschreitenden Professionalisierung und der Abmilderung der bisher noch stark ausgeprägten Saisonalität wird die Asset-Klasse der Ferienhotels zukünftig weiter an Attraktivität gewinnen und sich auch bei institutionellen Anlegern etablieren", so Andreas Löcher. "Denn letztlich bieten Resort-Hotels durch ihre Krisenresilienz grundsätzlich attraktive Möglichkeiten zur Portfoliodiversifizierung, mit langfristigem Wertwachstum auch über Wirtschaftskrisen hinweg."
Zwei Indices sind stabil
Die Hotel-Experten verzweifeln also nicht, trotz der aktuellen Mehrfach-Belastungen. Zweifel werden in den Umfrage-Ergebnissen aber durchaus sichtbar. Im Business-Index beurteilte noch das Gros der Befragten im September/Oktober die Markt-Situation für das eigene Unternehmen als gut (33 Prozent) und befriedigend (45 Prozent), so dass der Index stabil auf Vorjahres-Niveau bleibt.
Ähnliches Bild beim Operation Index, der nach der aktuellen Stimmung in der Hotellerie bezüglich der Umsatz-Entwicklung fragt: Dort ist die Stimmung bei 27 Prozent gut, zufrieden sind 54 Prozent und 18 Prozent skeptisch, damit bleibt der Index im Vergleich zum Vorjahr stabil.
Der Development Index sinkt dagegen mit -21 Prozent am stärksten. Neubau-Projekte finden aktuell fast keine Finanzierung mehr, was sich in den Erwartungen niederschlägt: Für das Gros der Befragten sind die Aussichten schlecht (42 Prozent) oder sehr schlecht (15 Prozent) – gegenüber 36 Prozent Zufriedenen und 6 Prozent mit guten und sehr guten Erwartungen.
Die Geschäftserwartungen insgesamt sinken "nur" um 17 Prozent im Vergleich zum Expectation Index des Vorjahres. Für die nächsten sechs Monate bleiben die Geschäftserwartungen für 43 Prozent der Befragten gleich, 29 Prozent erwarten jedoch eine schlechtere Entwicklung und 27 Prozent hoffen auf gute Geschäfte.
Mit 2893 Punkten sinkt der Gesamtindex um 10,5 Prozent zum Vorjahr, aber er bleibt deutlich über dem Rekordtief des Jahres 2020 mit einem Gesamtindex von damals 2130.
Vielleicht auch interessant
Aroundtown vermietet auch HanseDom Hotel in Stralsund an Sunday Hotels
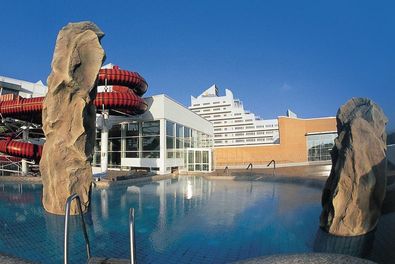
Aroundtown hat auch das HanseDom Hotel in Stralsund an Sunday Hotels vermietet. Das Hotel soll vollständig renoviert und dafür vorübergehend geschlossen werden; parallel ist eine Modernisierung des HanseDom geplant.
Premier Inn kommt nach Münster
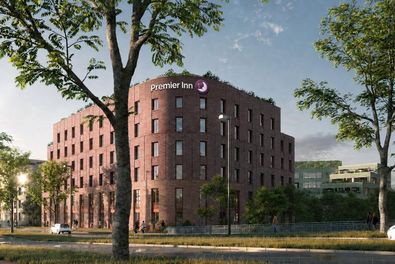
Premier Inn plant ein Hotel mit 244 Zimmern im Münsteraner Quartiersensemble „Drei Schwestern“. Das Haus am Dortmund-Ems-Kanal soll 2029 eröffnet werden.
Hotel Indigo eröffnet weltweit 200. Haus
Hotel Indigo hat weltweit das 200. Hotel eröffnet. Die zur IHG-Hotelgruppe gehörende Marke verdoppelte damit seit 2019 die Zahl ihrer eröffneten Häuser. Weitere 134 Hotels befinden sich derzeit in der Entwicklung.
Checkliste: 13 Schritte für Hotels vor der Heizperiode

Mit dem Start der Heizperiode lohnt es sich, Heizkörper, Verträge und Steuerungsprofile zu überprüfen. Welche Punkte sonst noch geprüft und umgesetzt werden sollten, um energieeffizient in die Heizsaison zu starten, sind in einer Checkliste mit 13 Schritten zusammengefasst.
Generator kündigt zweite Standorte in London und Paris an
Generator erweitert seine Präsenz in London und Paris. Das Unternehmen übernimmt das Novotel London Greenwich und unterzeichnet einen Managementvertrag für ein Bürogebäude im 13. Pariser Arrondissement.
LaPosch eröffnet Resort-Erweiterung in Tirol
LaPosch – Living Lands hat in Biberwier in Tirol eine umfangreiche Erweiterung eröffnet. Zehn neue Unterkünfte, ein neues Torhaus mit Gastronomie und ein Gartenbad ergänzen das bestehende Chalet-Dorf.
Vienna House by Wyndham debütiert in Frankfurt
Wyndham Hotels & Resorts hat das Vienna House by Wyndham Frankfurt South eröffnet. Das Hotel in Sachsenhausen startet mit 104 Zimmern und soll bis Ende 2027 auf 139 Zimmer und Suiten erweitert werden.
Webinar mit Live-Demo: Betterspace zeigt neues Analyse-Tool
Betterspace gibt einen Einblick in das neue Modul better.energy – Analyze: Das Modul bereitet Heizdaten zu Kennzahlen für Optimierungen und Berichte auf und macht Ineffizienzen sichtbar. In der Webinar-Aufzeichnung mit Live-Demo erfährst du, wie das in der Praxis funktioniert.
B&B Hotels knackt Marke von 250 Standorten in Deutschland
B&B Hotels hat erste Häuser der Revo Hospitality Group übernommen und betreibt damit erstmals mehr als 250 Hotels in Deutschland. Weitere Standorte sind bereits vertraglich gesichert und befinden sich in der Vorbereitung.
Mercure Bonn City Center eröffnet
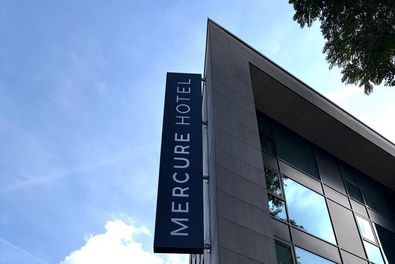
Das Mercure Bonn City Center hat Anfang Oktober 2026 direkt am Hauptbahnhof eröffnet. Das von DQuadrat Living betriebene Haus wird nun bis zum ersten Quartal 2027 bei laufendem Betrieb renoviert.
The Living Circle übernimmt die operative Führung der Bergwelt Grindelwald
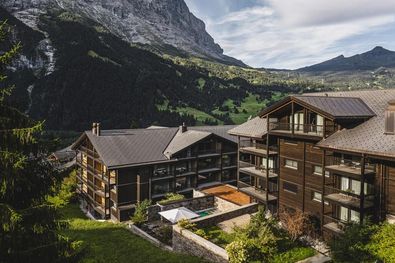
he Living Circle führt die Bergwelt Grindelwald seit dem 1. Oktober 2026 operativ. Das Hotel und die Betriebsgesellschaft hatte die Gruppe bereits Ende November 2025 übernommen; bis zur Übergabe blieb Swiss Design Collection Betreiberin.
Ihre Kaffeemaschine interessiert nicht jeden.
Muss sie auch nicht. Sie muss die Menschen interessieren, die Kaffeemaschinen für Hotels und Restaurants kaufen. Wenn Sie diese Anzeige gerade lesen, wissen Sie vermutlich, wo man solche Menschen erreicht.
Werben auf Tageskarte.
Leonardo übernimmt drei ehemalige Revo-Hotels mit 735 Zimmern
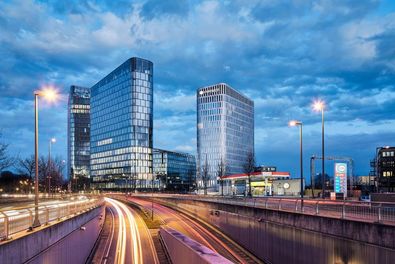
Leonardo Hotels hat zum 1. Oktober 2026 drei ehemalige Revo-Hotels mit insgesamt 735 Zimmern als Betreiber übernommen. Die Häuser liegen in München, Hannover und Braunschweig.