App-Test: Mobiles Bezahlen bietet hohe Sicherheit

| Technologie Technologie

Apps zum mobilen Bezahlen schützen in hohem Maße vor Betrug. Dritten sei es kaum möglich, auf Käuferdaten zuzugreifen, weil etwa anstelle von Kartendaten nur Stellvertreternummern übermittelt werden. Zu diesem Ergebnis kommt die Stiftung Warentest bei einem Vergleich von einem Dutzend Bezahl-Apps («Finanztest»-Ausgabe 12/19).

Verbesserungsbedarf gibt es den Experten zufolge aber noch beim Datenschutz: Nutzer müssten wissen, dass sie beim Zahlen per App Informationen über sich preisgeben. Bei der Mehrzahl der Anwendungen liege sowohl beim Datensendeverhalten als auch bei den Datenschutzbestimmungen «noch einiges im Argen».

App-Anbieter erfahren zu viel

Die meisten Apps sendeten Daten, die für die eigentliche Zahlung unnötig seien - etwa den Standort des Nutzers. Der Dienstleister erfahre auf diese Weise, in welcher Filiale einer Kette man einkauft oder in welchem Restaurant man gegessen hat. Die Warentester stehen hier auf dem Standpunkt, dass der App-Anbieter solche Informationen nicht braucht.

Eine Sonderstellung nehmen in diesem Zusammenhang Anwendungen ein, die in erster Linie Kunden-Apps etwa von Supermarkt-Ketten oder Bonusprogramm-Anbietern sind und das Bezahlen nur als Zusatzfunktion anbieten. Diese Apps sammeln Daten und sollten nur von Kunden verwendet werden, denen es nichts ausmacht, ein gläserner Kunde zu sein, warnen die Warentester.

NFC als Basis für kontaktloses Bezahlen

Während Zahlungen über Kunden-Apps meist mit der Eingabe von Einmal-PINs oder dem Scannen von QR-Codes an der Kasse ausgelöst werden, funktionieren fast alle Bezahl-Apps über die Nahfunktechnologie Near Field Communication (NFC).

NFC-kompatibel sind den Angaben zufolge bereits etwa 800 000 Kassenterminals in Deutschland. Wer die Technik nutzen möchte, muss klären, ob sein Smartphone, seine Smartwatch oder sein Fitnessarmband NFC-fähig ist - und ob seine Bank den gewünschten Bezahldienst unterstützt.

Ohne den Umweg über Apps oder Mobilgeräte funktioniert kontaktloses Bezahlen an Kassenterminals übrigens auch: In den meisten neu ausgegebenen Bank- und Kreditkarten stecken NFC-Chips.
 

Zurück

Vielleicht auch interessant

Airbnb ergänzt seine Plattform um KI-Suche, Reiseempfehlungen persönlicher Kontakte und weitere Dienstleistungen. Heise berichtet zugleich über unbeantwortete Fragen zu Serverstandorten und Datenschutzmaßnahmen beim Einsatz von KI-Drittanbietern.

Lola gehört zu Booking Holdings und verbindet als KI-Assistent Empfehlungen mit Buchungen von Hotels, Restaurants und Aktivitäten. Neben einer kostenlosen Mitgliedschaft gibt es zwei kostenpflichtige Varianten mit zwölfmonatiger Bindung.

SIDES hat ein Empfehlungsprogramm für die Vermittlung von Gastronomiebetrieben gestartet. Die Prämie beträgt je nach Größe des neuen Kunden bis zu 1.800 Euro.


Stellenanzeigen mit KI schreiben, Bewerbungen automatisch vorsortieren und künftig sogar Bewerbungsgespräche von einer KI führen lassen – fast jedes achte Unternehmen setzt KI im Bewerbungsprozess heute bereits ein, alle anderen können sich dies für die Zukunft vorstellen.

HotelNetSolutions hat eine Schwachstelle beim Zugriff auf Buchungsdaten geschlossen. Ein technischer Hinweis deutet auf einen Angriff spätestens am 20. August 2026 hin.

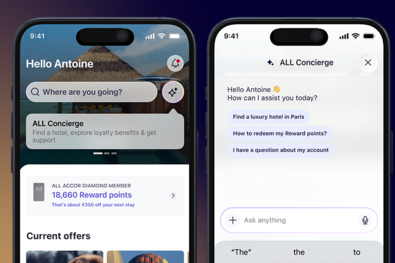
Accor hat ALL Concierge für die Hotelsuche und Fragen von Gästen eingeführt. Weitere Funktionen rund um Buchungen und Anfragen nach dem Aufenthalt sind angekündigt.

Expedia will Hotels über Metas KI-Agenten Muse buchbar machen. Die Ankündigung folgt auf Kursverluste von Reiseplattformen, die Medien mit Sorgen von Anlegern über Muse in Verbindung brachten. Wann die Buchungsfunktion in den USA startet, ist offen.

BE-A sieht aus wie eine Rezeptionistin, die direkt mit Hotelgästen spricht. Die Arbeit des KI-Systems beginnt aber schon vor der Ankunft: Es beantwortet Nachrichten, nimmt Anrufe entgegen und kann Buchungsanfragen bearbeiten. FLÆ Robotics entwickelt dafür mehrere Produktvarianten – vom schriftlichen Assistenten bis zum Avatar in der Holobox.

Künstliche Intelligenz (KI) zieht zunehmend in den Bereich der Ernährung ein – beispielsweise als Einkaufsberater oder sogar kochender Roboter. Viele Menschen in Deutschland stehen einer Umfrage zufolge der Technologie aber skeptisch gegenüber.

Bonieren ist keine Innovation – und bunte Dashboards machen noch kein intelligentes Kassensystem. Während künstliche Intelligenz die Entwicklung beschleunigt, entscheidet sich der Wettbewerb künftig an einer anderen Stelle: Wer macht aus Daten konkrete Handlungsempfehlungen? Stefan Brehm erklärt, warum die Kasse zum Betriebssystem des Restaurants werden muss – zum „POS in your Pocket“.