Technologie
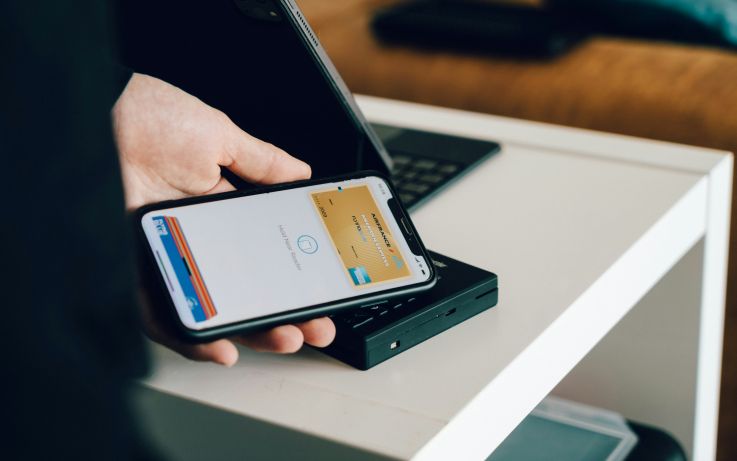
Digitale Geldbörsen haben sich in den vergangenen Jahren zu leisen, aber beharrlichen Begleitern des Alltags entwickelt. Ihr Aufstieg begann unscheinbar, doch inzwischen finden sie sich in nahezu jedem Smartphone, in vielen Portemonnaies als Karte mit NFC und in zahllosen Onlinekonten, die Einkäufe schneller und geschmeidiger abwickeln als jede Kassenschublade.
Das vertraute Rascheln von Banknoten wirkt immer häufiger wie ein Echo vergangener Gewohnheiten, obwohl der Griff zum Bargeld weiterhin ein fester Bestandteil des Lebens bleibt. Die digitale Welt rückt schließlich Schritt für Schritt näher, allerdings ohne das gewohnte Kleingeld abrupt von der Bildfläche zu drängen. Diese Koexistenz hat ihren eigenen Charme, da sie zeigt, wie sich Wandel und Tradition aneinander vorbeischieben, ohne sich dabei im Weg zu stehen.
Der Wandel im Zahlungsverhalten ist bereits spürbar
Der Blick auf die Entwicklung der vergangenen Jahre erklärt eindrucksvoll, weshalb digitale Geldbörsen so viel Aufmerksamkeit auf sich ziehen. In den späten 2000er Jahren war Bargeld noch nahezu unangetastet, denn der Großteil aller Transaktionen lief über Münzen und Scheine. Heute bewegt sich der Anteil der Barzahlungen deutlich näher an der Hälfte und dieser Trend folgt einer klaren Richtung. Erst kontaktlose Kartenzahlungen bereiteten den Boden, danach übernahmen Smartphones und Smartwatches Aufgaben, die zuvor dem Portemonnaie vorbehalten waren.
Die Bequemlichkeit spielt dabei eine entscheidende Rolle, denn mit einer kurzen Bewegung lässt sich mittlerweile bezahlen, ohne die Handtasche öffnen zu müssen. Gleichzeitig beschleunigte die Pandemie den Wandel, weil viele Geschäfte verstärkt auf kontaktlose Verfahren setzen mussten und Kunden sahen, wie praktisch ein kleiner Chip mit großem Effekt sein kann. Dadurch entstand ein alltäglicher Komfort, dem sich kaum jemand entziehen kann.
Zudem hat die Vielfalt digitaler Dienste den Markt enorm erweitert. Anbieter wie PayPal, Apple Pay oder Google Wallet entwickelten Funktionen, die innerhalb weniger Sekunden Zahlungen ermöglichen und machten sichtbar, wie geschmeidig ein vollständig digitaler Zahlungsfluss aussehen kann. Während früher mehrere Tage vergingen, bis eine Überweisung sichtbar wurde, erledigen viele heute ihre Transaktionen auf Knopfdruck. Das schafft eine neue Erwartungshaltung, die sich im kollektiven Verhalten niederschlägt und digitale Geldbörsen zu einem selbstverständlichen Bestandteil der modernen Zahlungswelt macht.
Paysafe als Sonderfall, weil digitale Bargeldlösungen Brücken bauen
Paysafe nimmt in diesem Gefüge eine besondere Rolle ein, da dieser Dienst einen Bereich bedient, der oft außerhalb der breiten Aufmerksamkeit liegt. Die Angebote ermöglichen Zahlungen ohne Bankverbindung und sind besonders in Branchen wie Glücksspiel oder spezialisierten Online-Portalen verbreitet. Die Casinos mit Paysafe stellen so digitale Bezahlmöglichkeiten zur Verfügung, die Funktionen übernehmen. Sie verbinden die Anonymität klassischer Scheine mit der Bequemlichkeit digitaler Zahlungen und schaffen ein Modell, das Nutzer anspricht, die digitale Lösungen zwar nutzen, aber trotzdem Wert auf ein Gefühl von Privatsphäre legen. Diese alternative Zahlungsform zeigt anschaulich, wie unterschiedlich die Wege in eine bargeldärmere Zukunft aussehen können.
Paysafe funktioniert wie eine Brücke aus zwei Welten und ermöglicht einen sanften Übergang, der sowohl vertraute Muster aufgreift als auch digitale Flexibilität eröffnet. Manche nutzen diese Lösung aus reiner Bequemlichkeit, andere aus Sicherheitsbedürfnissen und viele aus habituierten Abläufen. Diese Vielfalt macht klar, dass der Übergang zu einer vollständig digitalen Zahlungswelt nicht einheitlich wirkt, sondern durch sehr unterschiedliche Bedürfnisse angefeuert wird.
Ein Blick auf die politischen Weichenstellungen, die den Wandel beschleunigen
Die geplante Händlerpflicht ab 2025 gehört zu den interessantesten Entwicklungen, da sie den Zahlungsverkehr nachhaltig beeinflussen wird. Händler sollen künftig neben Bargeld mindestens eine digitale Zahlmethode anbieten, was die Auswahl erhöht und den strukturellen Wandel fest im Alltag verankert. Damit wird deutlich, dass der Gesetzgeber keine Abschaffung beabsichtigt, vielmehr den digitalen Bereich stärken möchte, ohne die bewährten Zahlungsweisen auszuschließen.
Diese Regelung spiegelt den Versuch wider, die Balance zwischen Innovation und gesellschaftlicher Ausgewogenheit zu halten. Die Politik reagiert damit auf die wachsende Bedeutung digitaler Zahlungen und setzt gleichzeitig ein Signal, dass niemand gezwungen wird, sich von heute auf morgen vollständig umzustellen.
Parallel dazu wirkt die europäische Bargeldobergrenze, die ab 2026 greifen soll, so dürfen ab diesem Zeitpunkt Transaktionen über 10.000 Euro nicht mehr mit Bargeld erfolgen, wodurch Geldwäsche und illegalen Geldströmen vorgebeugt wird. Für den Alltag hat die Regelung allerdings kaum Auswirkungen, da typische Kleinbeträge weiterhin in bar bezahlt werden dürfen. Dennoch zeigt dieser Schritt, wie digitale Zahlmethoden an Bedeutung gewinnen, während Bargeld im oberen Transaktionsbereich an Einfluss verliert.
Der digitale Euro im Spannungsfeld von Innovation, Kontrolle und Vertrauen
Kaum ein Thema löst so viel Neugier aus wie der digitale Euro. Diese neue Form der staatlich geführten Währung entsteht als Ergänzung zu bestehenden Zahlungsmitteln und soll eine digitale Alternative schaffen, die ebenso verlässlich wirkt wie Bargeld in der Hosentasche. Die Vorstellung, eine digitale Währung zu besitzen, die nicht von privaten Konzernen abhängig ist, wirkt auf viele attraktiv und könnte langfristig eine Alternative zu Wallets darstellen, die von globalen Tech-Giganten kontrolliert werden. Gleichzeitig entstehen Diskussionen rund um Datenschutz, Privatsphäre und mögliche Nachverfolgbarkeit, da solche Aspekte tief in gesellschaftliche Debatten eingreifen. Das Gefühl, dass jede Zahlung potenziell sichtbar wäre, erzeugt Skepsis und verlangt nach verständlichen Antworten, die dieses Konzept besser erklären.
Der digitale Euro soll Bargeld nicht ersetzen, vielmehr als moderne Erweiterung dienen. Er ermöglicht Zahlungen ohne Abhängigkeit von Banken oder Kreditkartenunternehmen und bietet ein Sicherheitsniveau, das sich vom traditionellen Bargeld unterscheidet, aber dennoch auf staatlicher Stabilität basiert. Damit entsteht ein hybrides System, das klassische und digitale Elemente verbindet und langfristig veränderten Nutzungsgewohnheiten gerecht wird. Ob und wann dieser Schritt vollständig Realität wird, bleibt offen, dennoch zeigen aktuelle Diskussionen, wie stark die europäische Zahlungslandschaft in Bewegung geraten ist.
Private Anbieter nehmen im Rennen um die digitale Zukunft eine Schlüsselrolle ein
Die prägenden Akteure im digitalen Zahlungsverkehr stammen überwiegend aus dem privaten Sektor. Unternehmen wie Mastercard, Visa oder PayPal gestalten seit Jahrzehnten die Infrastruktur, während Apple und Google mit ihren Wallets eine neue Stufe der Nutzerintegration geschaffen haben. Diese Anbieter entwickeln Technologien, die Zahlungen im Hintergrund absichern, beispielsweise durch Tokenisierung oder biometrische Verfahren, wodurch ein Sicherheitsniveau entsteht, das vielen verlässlicher erscheint als herkömmliche PIN-Codes.
Der wahrscheinlichste Ausblick lässt sich deshalb als ausgewogene Balance interpretieren. Digitale Zahlmethoden werden dominanter und bilden zunehmend den Standard, während Bargeld sich langsam zurückzieht. Ganz aus dem Alltag wird es nicht verschwinden, doch sein Einfluss wird spürbar abnehmen. Diese sanfte Verschiebung zeigt, dass technologische Innovation und kulturelle Verankerung sich nicht ausschließen, sondern ein flexibles Zahlungsmosaik formen, das vielen Bedürfnissen gerecht wird und sich gleichzeitig weiterentwickelt.