Erfolgreicher Winterbeginn und eine gedämpfte zweite Hälfte im Alpenraum

| Hotellerie Hotellerie

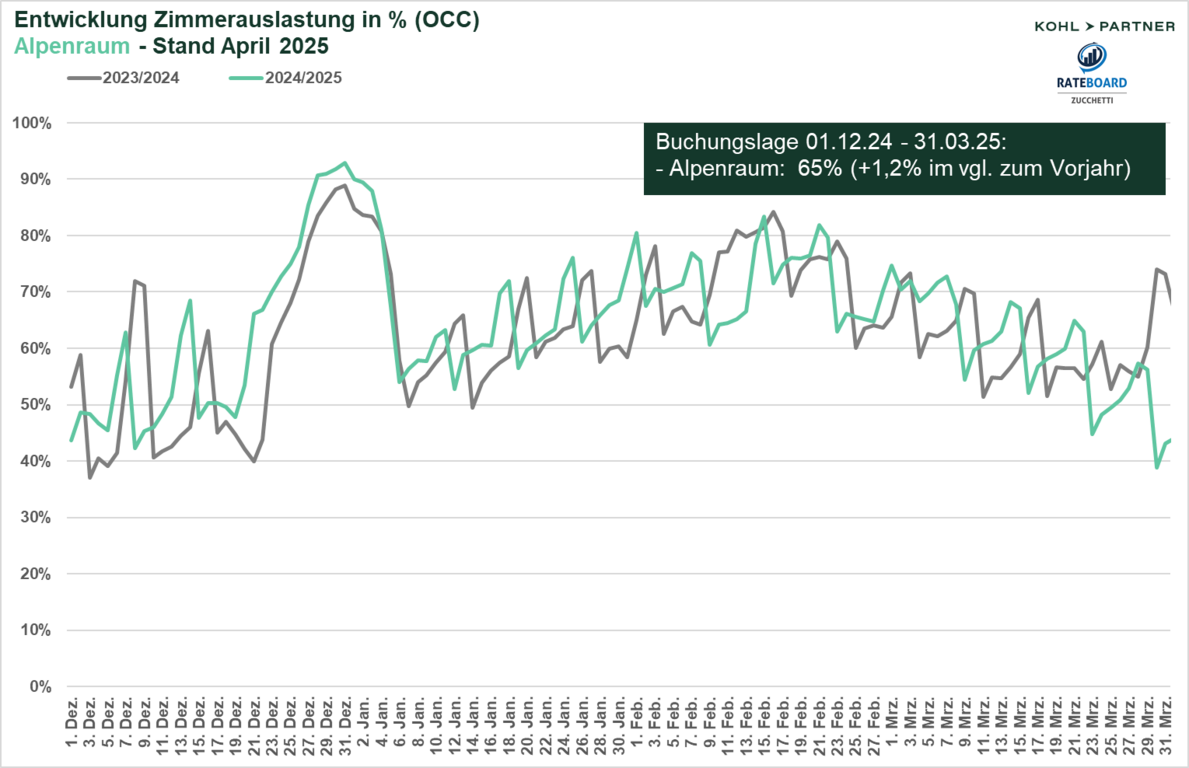
Euphorie gefolgt von Ernüchterung: Die Wintersaison 2024/25 im Alpenraum hat sich insgesamt positiv entwickelt, mit einer leicht gestiegenen Auslastung und einer stärkeren Preisdurchsetzung im Vergleich zum Vorjahr. Die Saison lässt sich jedoch in zwei Phasen unterteilen: Die erste Winterhälfte, insbesondere Dezember und Januar, war von einer starken Nachfrage und sehr positiven Ergebnissen geprägt, während die Entwicklung in den Monaten Februar und März spürbar abflachte. Besonders im März nahm die Nachfrage – vor allem in weniger schneesicheren Regionen und tieferen Lagen – deutlich ab, was das Gesamtergebnis bremste.

Thomas Steiner, Managing Partner von Kohl > Partner, hat in Zusammenarbeit mit RateBoard erneut einen Fakten-Check zur Wintersaison 2024/2025 durchgeführt. Die Analyse basiert auf Daten von 500 Hotelbetrieben im Alpenraum.

Euphorie in der ersten Winterhälfte

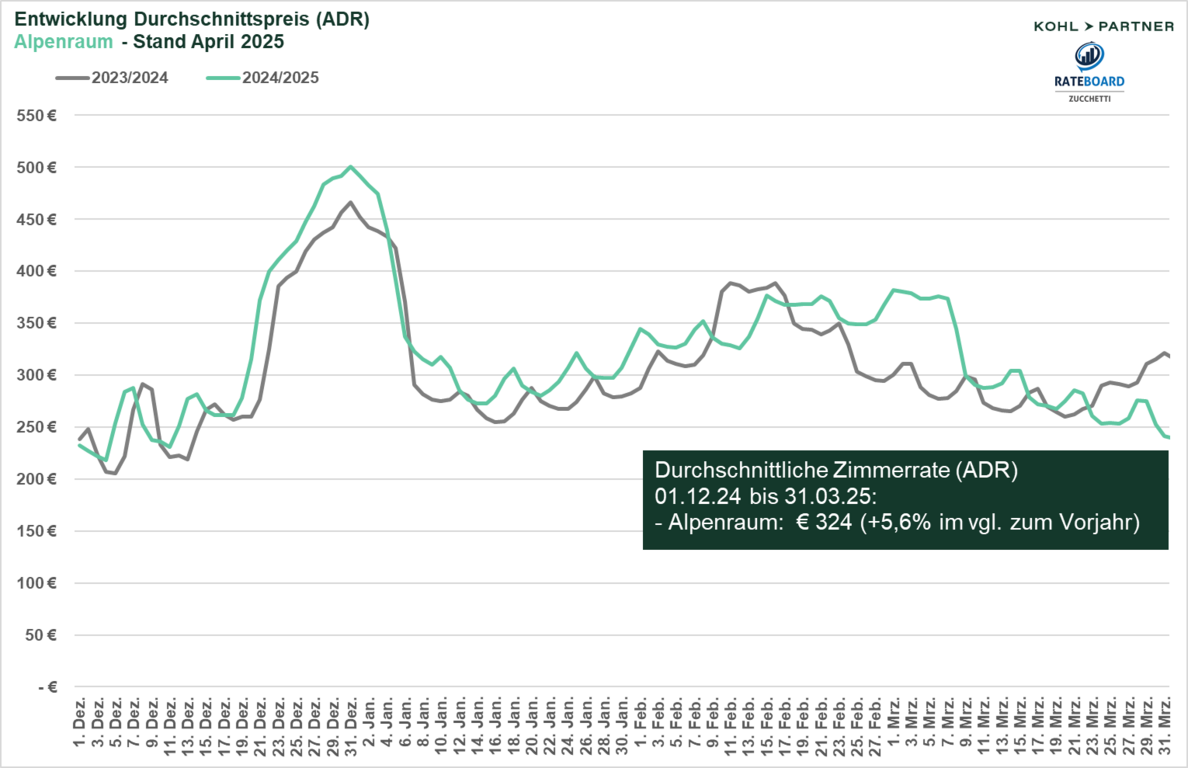
Die ersten beiden Monate der Saison wiesen eine überdurchschnittlich hohe Nachfrage auf, was zu einer ausgezeichneten Auslastung und einer positiven Preisentwicklung führte. Besonders Dezember und Januar verzeichneten hohe Buchungszahlen und eine starke Preisdurchsetzung: Die Auslastung stieg im Vergleich zum Vorjahr um durchschnittlich 3,5 % und der ADR wuchs um 7 %. Diese Monate stärkten die Euphorie und schürten die Erwartungen an einen außergewöhnlichen Winter.

Stagnation in der zweiten Winterhälfte

Ab Februar und März zeigte sich eine Marktentwicklung mit weniger Dynamik. Die Nachfrage stabilisierte sich, und die starke Entwicklung der ersten Winterhälfte konnte nicht aufrechterhalten werden:

  • Februar 2025: Die Auslastung lag bei 71 %, was nur einen leichten Rückgang von 1 % im Vergleich zum Vorjahr darstellt. Der ADR stieg um 3,8 % auf 350 €, was durch die Verschiebung der Hauptferienzeiten auf Anfang März bedingt war.
  • März 2025: Trotz der Verschiebung der Hauptferienzeiten auf Anfang März konnte die Nachfrage nicht in gleichem Maße wie erwartet aufrechterhalten werden. Nach den Ferienzeiten brach die Nachfrage deutlich ein. Die Auslastung ging auf 60 % zurück, ein Rückgang von 1,3 % im Vergleich zum Vorjahr. Der ADR stieg jedoch um 4,5 %, was weiterhin einen erfolgreichen Preisauftrieb trotz der rückläufigen Nachfrage zeigt. Die Preisdurchsetzung außerhalb der Hauptferienzeiten im März war jedoch eher dürftig, da die Nachfrage in den verbleibenden Wochen spürbar schwächer ausfiel.
     

Positive Entwicklung, aber differenzierte Ergebnisse

Die Auslastung stieg im Alpenraum um 1,2 %, was eine solide Steigerung im Vergleich zum Vorjahr darstellt. Besonders hervorzuheben ist die starke Preisdurchsetzung, da der ADR um 5,6 % auf 324 € anstieg, was die erfolgreiche Anpassung an die Marktlage unterstreicht.

Thomas Steiner, Managing Partner bei Kohl > Partner, zieht folgendes Fazit zur Wintersaison: „Die Wintersaison 2024/25 im Alpenraum war insgesamt erfolgreicher als im Vorjahr. Besonders die ersten Monate profitierte die Destination von einer starken Nachfrage und einer erfolgreichen Preisdurchsetzung. Die Euphorie über einen „Top-Winter“ wurde jedoch durch die etwas schwächeren Ergebnisse in den Folgemonaten gemildert, insbesondere die späten Ferien im März sowie der gesamte März konnte von der Nachfrage nicht anschließen.

Matthias Trenkwalder, Geschäftsführer von RateBoard, fügt hinzu: „Die Wintersaison 2024/25 zeigt deutlich, wie entscheidend eine flexible Preisstrategie in Kombination mit datenbasierter Marktbeobachtung ist. Gerade in der zweiten Saisonhälfte war es für viele Betriebe entscheidend, auf Nachfragerückgänge rasch zu reagieren, um die Ertragslage zu stabilisieren.“


Zurück

Vielleicht auch interessant

Die Hotelkooperation Euregio Bodensee hat bei ihrer Jahreshauptversammlung in Schnetzenhausen über den Jahresabschluss 2025 und die Planungen für 2027 beraten. Weitere Themen waren Künstliche Intelligenz, Hygienestandards und Raumgestaltung.

Best Western Hotels & Resorts hat bei den Business Traveller Awards 2026 den ersten Platz für das Preis-Leistungs-Verhältnis im DACH-Raum und in Nordamerika belegt. Bei der weltweiten Leserabstimmung wurden mehr als 85.000 Stimmen abgegeben.

Stayery plant Anfang 2028 einen neuen Standort mit 105 Apartments im Berliner Wrangelkiez. Dafür hat das Unternehmen rund 6.620 Quadratmeter in der Wrangelstraße angemietet.

Nach Kritik an zehn Euro Trinkgeld pro Hotelnacht verteidigt Falkensteiner sein bereits 2022 eingeführtes Modell. Rund 70 Prozent der Gäste nutzten die freiwillige Pauschale, erklärt das Unternehmen. Tageskarte hatte bereits Anfang 2023 darüber berichtet.

Hyatt hat beim US-amerikanischen Patent- und Markenamt Widerspruch gegen die Eintragung von Select by Hilton eingelegt. Der Konzern sieht eine Verwechslungsgefahr mit Hyatt Select. Beide Hotelunternehmen verhandeln inzwischen über eine Einigung.

IHG bringt die Hotelmarke Ruby erstmals in den asiatisch-pazifischen Raum. In Bangkok soll 2027 ein Haus mit 184 Zimmern eröffnen. Partner ist die thailändische Immobiliengesellschaft Asset World Corp.

Rund 130 Branchenvertreter diskutierten beim fünften QR Redebedarf in Frankfurt über neue internationale Herkunftsmärkte, Hotelvertrieb und künstliche Intelligenz. Vorgestellt wurden unter anderem aktuelle Buchungszahlen von QR Quality Reservations und Marktprognosen von STR.

Leonardo Hotels übernimmt ein ehemaliges IntercityHotel in Schwerin und expandiert damit erstmals in die Landeshauptstadt Mecklenburg-Vorpommerns. Das Haus mit 180 Zimmern soll umfassend renoviert und anschließend unter der eigenen Marke geführt werden.

Marriott hat im dritten Quartal 2026 den weltweiten RevPAR um 6,5 Prozent gesteigert und den Nettogewinn erhöht. Gleichzeitig wuchs das Hotelportfolio um rund 20.100 Zimmer. Auch die Entwicklungspipeline erreichte einen neuen Höchststand.

Nikolai Diederichs vom The Charles Hotel Munich hat den Wettbewerb „Receptionist of the Year 2026“ gewonnen. Im März 2027 soll er Deutschland beim internationalen Finale auf Malta vertreten.