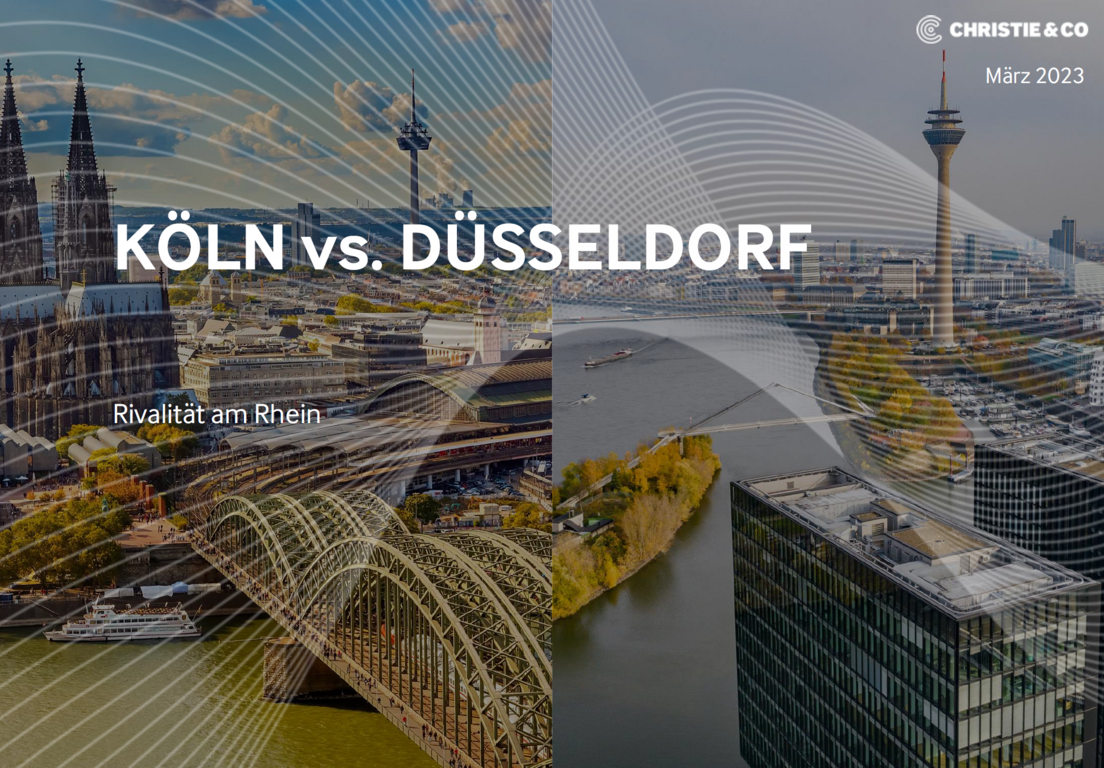
1. FC Köln gegen Fortuna Düsseldorf, Alaaf gegen Helau und Kölsch gegen Altbier sind nur drei der vielen Gegensätze zwischen Köln und Düsseldorf. Die Rivalität der beiden Städte reicht bis weit in die Vergangenheit. Inwieweit sich die Hotelmärkte der beiden Rheinmetropolen unterscheiden, hat Christie & Co in seiner jüngsten Studie untersucht.
Bei Betrachtung der makroökonomischen Daten fällt auf, dass sich Düsseldorf in den letzten Jahren besser entwickelt hat als Köln. Während in Köln die Bevölkerungsanzahl leicht zurückgegangen ist, die Arbeitslosenquote gestiegen ist und das Bruttoinlandsprodukt um rund 2,3 Prozent gestiegen ist, erlebte Düsseldorf im gleichen Zeitraum einen Bevölkerungszuwachs, eine fallende Arbeitslosenquote sowie ein beachtlicher Zuwachs des Bruttoinlandsprodukts von über 10 Prozent.
Ein gemeinsamer Trend – weniger Hotels, dafür mehr Betten
In den letzten vier Jahren ist die Anzahl an geöffneten Hotels & Hotels Garni in Köln im Durchschnitt um 2,2 Prozent pro Jahr zurückgegangen, die Anzahl der angebotenen Betten konnte im Durchschnitt um 2,0 Prozent pro Jahr steigen. In absoluten Zahlen gab es in Köln im Jahr 2022 insgesamt 232 geöffnete Hotels & Hotels Garni sowie 33.539 angebotene Betten, was durchschnittlich rund 145 Betten pro Hotel bedeutet. In den nächsten Jahren sollen 18 weitere Hotels hinzukommen und das Angebot um insgesamt 3.315 Hotelzimmer erweitern.
Düsseldorf erlebte ebenfalls einen Angebotsrückgang hinsichtlich der geöffneten Hotelbetriebe. Allerdings ist der Rückgang mit durchschnittlich 1,5 Prozent pro Jahr etwas geringer als in Köln. Außerdem konnte die nordrheinwestfälische Landeshauptstadt im selben Zeitraum die angebotenen Betten durchschnittlich um 6,5 Prozent pro Jahr erhöhen. 2022 gab es in Düsseldorf 201 Hotels & Hotels Garni sowie 33.119 angebotene Betten. Im Durchschnitt sind das 165 Betten pro Hotel. In den nächsten Jahren wird es in Düsseldorf einen Angebotszuwachs von 17 Hotels und 3.659 Zimmern geben.
Übernachtungen und Ankünfte noch auf einem Niveau von 2013
Sowohl Köln als auch Düsseldorf konnten bis zur Covid-19 Pandemie einen Nachfrageanstieg verbuchen. Allerdings wurden beide Städte stark von den Auswirkungen der Pandemie getroffen. Während in Köln 2020 fast 60 Prozent weniger Übernachtungen verzeichnet wurden, waren es in Düsseldorf sogar rund 80 Prozent weniger als 2019. Zwar stiegen die Übernachtungen und Ankünfte wieder schnell an, allerdings befinden sich derzeit beide Städte noch im Erholungsmodus und liegen auf einem Niveau, welches in etwa mit 2013 vergleichbar ist.
Die Zimmerraten in Köln und Düsseldorf bewegten sich in den Jahren vor der Covid-19 Pandemie analog zueinander. Während der Pandemie mussten beide Städte Ratentechnisch nur minimale Verluste hinnehmen. Die Zimmerraten gingen in Köln 2020 um etwa 20,3 Prozent zurück und in Düsseldorf fielen die Raten um 9,3 Prozent. Im Jahr 2022 waren die Zimmerraten fast wieder auf demselben Niveau von 2019. Bei der Auslastung gibt es hingegen ein deutlich anderes Bild, in Köln fiel die Auslastung von 75 Prozent (2019) auf 33 Prozent (2020) und in Düsseldorf von 71 Prozent (2019) auf 29 Prozent (2020).
Während sich die Zimmerraten relativ schnell wieder erholen konnten und 2022 auf einem ähnlichen Niveau wie 2019 lagen, dauert es bei der Belegung etwas länger. Im Jahr 2022 lag die Belegung in Köln noch immer rund 22,7 Prozent unterhalb der Zahlen von 2019, in Düsseldorf waren es sogar 23,9 Prozent . Das spiegelt sich auch im RevPAR wider. Die Differenz des RevPAR’s von 2019 zu 2022 lag bei beiden Städten noch bei rund 25 Prozent . Damit liegen beide Städte, im Vergleich mit den deutschen Top 6 Städten, in der Erholungsphase von der Covid-19 Pandemie auf den beiden letzten Plätzen.
Transaktionen
In den letzten 5 Jahren gab es in Köln und Düsseldorf kumuliert 43 Hoteltransaktionen, wovon 74,4 Prozent vor der Covid-19 Pandemie stattfanden. Der Transaktionsmarkt in Düsseldorf war wesentlich aktiver als in Köln. Zu den größten Transaktionen gehörte die Hotelimmobilie „Southern Cross“ in der Messecity Köln sowie die GBI-Projektentwicklung, mit einem Triple-Brand-Konzept mit den Marken Adina, Hampton by Hilton und Premier Inn im Düsseldorfer Quartier Central am Hauptbahnhof. Das „Southern Cross“ beheimatet ein Motel One mit 308 Zimmern und ein Adina Apartment Hotel mit 171 Apartments. DWS erwarb die Immobilie 2019 von ECE und Strabag Real Estate für rund 111 Mio. Euro. Die GBI-Projektentwicklung erwarb ebenfalls DWS im Jahr zuvor für rund 157 Mio. Euro.
 Hotellerie