Die alpine Ferienhotellerie startet in die Wintersaison. Doch wie entwickeln sich Buchungslage sowie Preisdurchsetzung und inwiefern unterscheiden sich die Prognosen in den Destinationen Südtirol, Tirol und Bayern? Die aktuellen Nachfrageprognosen deuten auf eine positive Entwicklung für die Wintersaison hin. Auch bei der Preisdurchsetzung ist eine überwiegend erfreuliche Tendenz erkennbar. Während die Nachfrage in allen drei Regionen zunimmt, erreicht die Tiroler Hotellerie die höchsten Werte. Bei der Preisdurchsetzung liegt hingegen Südtirol vor Tirol, während Bayern hinter den beiden Spitzenreitern zurückbleibt.
Thomas Steiner, Managing Partner von Kohl > Partner, hat in Zusammenarbeit mit RateBoard einen Fakten-Check zur bevorstehenden Wintersaison 2024/2025 durchgeführt. Dabei wurden 450 Hotelbetriebe im Alpenraum untersucht.
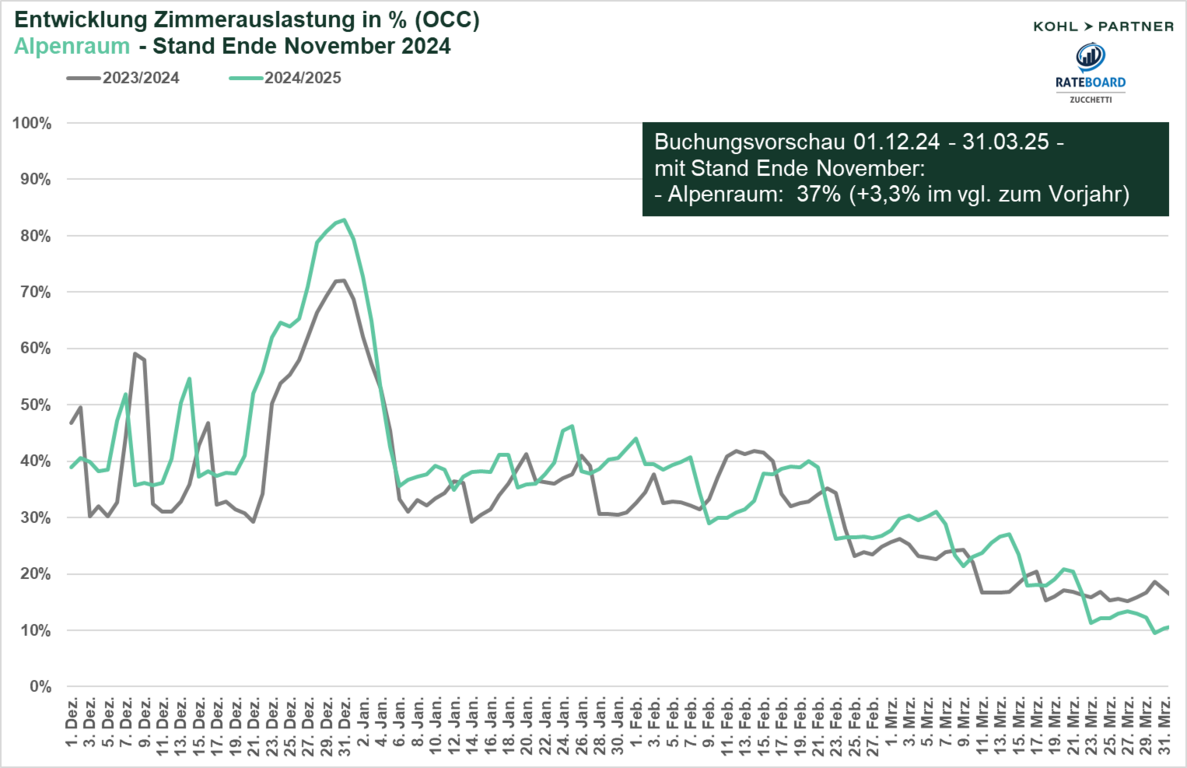
Die Buchungsprognosen für den Winter 2024/2025 lassen eine erfreuliche Entwicklung erkennen, mit einem durchschnittlichen Anstieg von 3,3 Prozent im Vergleich zum Vorjahr. In Südtirol werden im Vergleich zum Vorjahr Zuwächse von +3,8 Prozent verzeichnet, in Tirol +3,2 Prozent und in Bayern 2,6 Prozent. Tirol weist mit einer durchschnittlichen Buchungsrate von 45 Prozent die höchste Nachfrage auf.
Besonders stark zeigt sich der Dezember, der ein Plus von 6,1 Prozent verzeichnet – vor allem dank der hohen Nachfrage rund um Weihnachten und Silvester. Auch im Januar ist ein Aufwärtstrend sichtbar: Sowohl unter der Woche als auch an den Wochenenden liegen die Buchungsstände höher, was einem prognostizierten Zuwachs von 4,4 Prozent entspricht. Im Februar bleibt die Auslastung stabil mit einem leichten Plus von 0,9 Prozent im Vergleich zum Vorjahr, während der März eine Steigerung der Auslastung um 1,8 Prozent erwarten lässt.
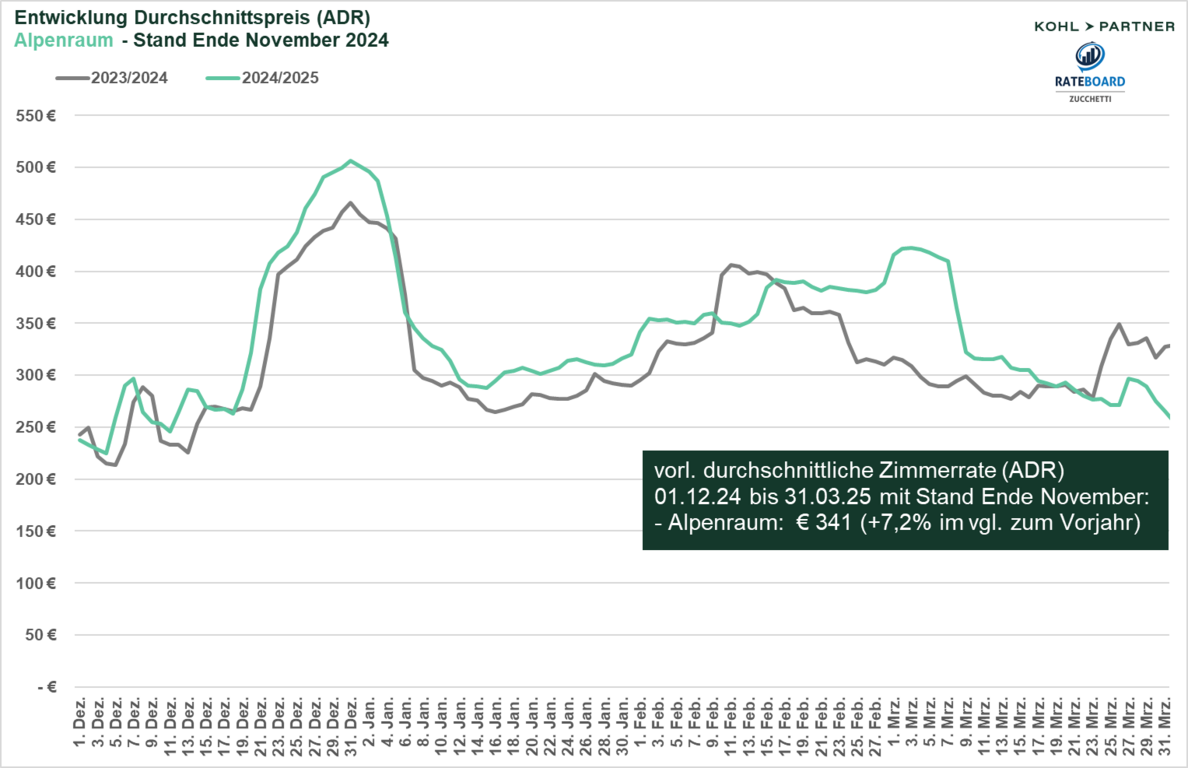
Entwicklung Durchschnittspreis - Alpenraum:
Neben den positiven Buchungsprognosen zeigt sich auch eine deutliche Steigerung der durchschnittlichen Zimmerraten. Im Vergleich zum Vorjahr wird eine Erhöhung der Preisdurchsetzungum durchschnittlich 7,2 Prozent erwartet. Die bayrische Ferienhotellerie bleibt mit einer durchschnittlichen Zimmerauslastung von Ø 23 Prozent über den gesamten Winter hinweg hinter dem Niveau von Tirol und Südtirol zurück. Dennoch zeigt Südtirol mit einer durchschnittlichen Zimmerauslastung von Ø 39 Prozent und einem Zuwachs von knapp 4 Prozent die stärkste Steigerung unter den Destinationen.
In puncto Preisdurchsetzung gilt Südtirol als Preisführer mit stärkstem Wachstum, Tirol liegt auf Platz zwei und Bayern belegt das Schlusslicht. Im Forecast der durchschnittlichen Zimmerraten nehmen Südtirol und Tirol im Vergleich zu den Nachfrageprognosen unterschiedliche Positionen ein. Mit einem durchschnittlichen ADR von 371 Euro liegt Südtirol an der Spitze und erzielt mit einem Zuwachs von 8,3 % im Vergleich zum Vorjahr das stärkste Wachstum bei der Preisdurchsetzung.
Bayern liegt mit durchschnittlichen Zimmerraten von 231 Euro hinter Südtirol und Tirol und verzeichnet eine Steigerung von 5 Prozent im Vergleich zum Vorjahr. Tirol erzielt einen Durchschnittspreis von 356 Euro und zeigt eine Verbesserung der Preisdurchsetzung um 6 Prozent.
Hotelexperte Thomas Steiner, Managing Partner bei Kohl > Partner, fasst zusammen: „Insgesamt zeigt der Alpenraum positive Entwicklungen bei Nachfrage und Preisdurchsetzung, auch wenn die Dynamik unterschiedlich stark ausfällt. Wer jedoch die Herausforderungen des Winters am besten bewältigt und seine Kosten effizient steuert, wird letztlich in puncto Profitabilität die Nase vorn haben.“
Matthias Trenkwalder, Geschäftsführer von RateBoard ergänzt: „Neben der Kostenkontrolle wird es entscheidend sein, die richtige Balance zwischen Preisdurchsetzung und Nachfrageauslastung zu finden. Flexibilität bei Preis- und Vertriebsstrategien sowie eine enge Beobachtung der Marktentwicklung sind in dieser Wintersaison wichtiger denn je, um wettbewerbsfähig zu bleiben.“
Zurück
 Hotellerie