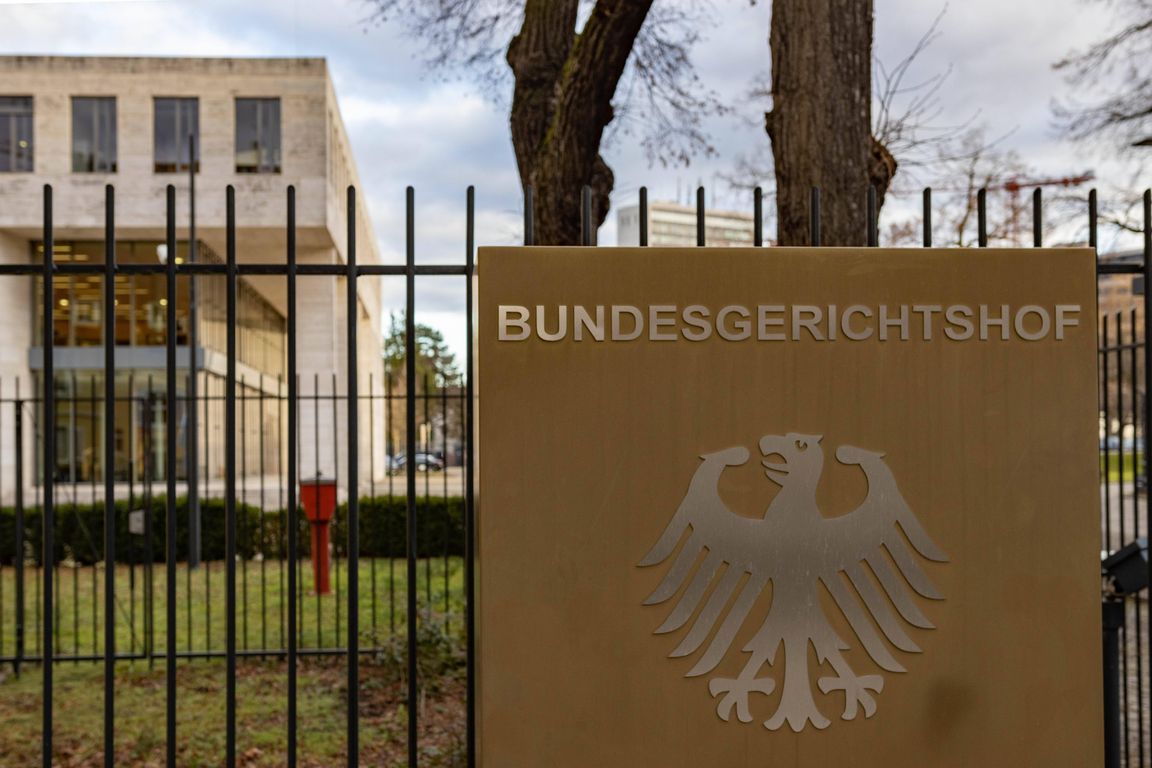
Betriebsschließung im Lockdown - Gastwirt verliert am BGH

| Politik Politik

 Im März 2020 war die Pandemie so richtig da - und Marco Ceccaroli musste sein Restaurant «Bellavista» im Ostsee-Ferienort Travemünde zwei Monate schließen. «Da war erst mal Panik. Und die Angst, in die Insolvenz zu rutschen», sagt der 53-Jährige. «Staatliche Hilfen gab es damals ja noch nicht.» Im November 2020 folgte ein zweiter Lockdown, diesmal fünf Monate.

Doch Ceccaroli fühlte sich abgesichert, hatte er doch extra eine Betriebsschließungsversicherung abgeschlossen. Die ist zum Beispiel für einen Ausgleich bei entgangenen Einnahmen und fortlaufenden Betriebskosten wie Miete oder Lohnzahlungen für Mitarbeiter gedacht. Rund 40 000 Euro wollte Ceccaroli von der Versicherung, bei der er von Anfang an sei. «Ich als Laie verstehe das so, dass ich im Fall der Fälle abgesichert bin.»

Doch die Gerichte sahen das anders: Weil die Corona-Pandemie nicht explizit im Vertrag genannt ist, brauchte die Versicherung nichts zahlen. Ein Angebot von etwa 7000 Euro habe er abgelehnt, sagt der Gastronom. Er zog nun vor den Bundesgerichtshof (BGH) nach Karlsruhe. Doch der wies die Revision am Mittwoch zurück. (Az. IV ZR 144/21)

Das oberste deutsche Zivilgericht hat sich zum ersten Mal mit der Thematik befasst, doch es gibt viele vergleichbare Fälle. Allerdings wird es immer auf den genauen Wortlaut der Versicherung ankommen.

In Ceccarolis Police, vor der Pandemie abgeschlossen, standen weder Covid-19 noch Sars-CoV-2 namentlich. Doch es gab eine lange Liste mit Krankheiten und Krankheitserregern. Sein BGH-Anwalt Siegfried Mennemeyer argumentierte, niemand lese sich eine auch noch sehr klein gedruckte Liste durch. Über der stehe - deutlich größer - das «Versprechen», bei einer Betriebsschließung versichert zu sein.

Eine solch detaillierte Auflistung ergebe aber keinen Sinn, wenn jede meldepflichtige Krankheit vom Versicherungsschutz umfasst sein sollte, sagte die Vorsitzende Richterin Barbara Mayen bei der Urteilsverkündung. Auch ein durchschnittlicher Versicherungsnehmer könne erkennen, dass die Liste abschließend sei. Er könne nicht davon ausgehen, dass der Versicherer auch für Krankheiten die Deckung übernehmen will, die nicht in diesem Katalog aufgeführt sind und die - wie Corona - erst Jahre nach Vertragsschluss auftreten. Hier sei Versicherern auch keine sachgerechte Prämienkalkulation möglich.

Anders als vom Schleswig-Holsteinischen Oberlandesgericht angenommen spielt es dem Urteil zufolge für den Versicherungsfall aber keine Rolle, ob eine Infektionsgefahr von dem konkreten Betrieb ausgeht.

Ceccaroli, der das «Bellavista» 2003 von seinem Vater übernommen hatte, reagierte verärgert: Zwar habe er das nach zwei Niederlagen erwartet. Dass Versicherungen durch «verklausulierte» Beschreibungen Recht bekommen, sei aber schon krass und fühle sich ungerecht an. «Man fühlt sich ein bisschen veräppelt und nicht ausreichend geschützt seitens der Versicherung.» Er werde das Urteil akzeptieren. «Damit ist das Kapitel abgeschlossen. Ich schaue nach vorne.»

Finanziell sei er abgesichert. Und die beiden letzten Sommer seien unglaublich gut gewesen. Viele Touristen seien zur Ostsee gekommen. «Da sind wir in einer glücklichen Lage hier», sagte Ceccaroli. Bei Kollegen in anderen Regionen Deutschlands sehe das anders aus.

Die beklagte Axa begrüßte die BGH-Entscheidung, «weil sie unseren Versicherten und uns Rechtssicherheit gibt». Es brauche klare vertragliche Grundlagen für die Regulierung von Versicherungsfällen.

Ähnlich äußerte sich der Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), Jörg Asmussen: «Grundsätzlich können wir die Enttäuschung von Gastronomen und Hoteliers verstehen, wenn Versicherer Zahlungen ablehnen. Versicherer können aber nur das bezahlen, was versichert ist.» Und Corona sei nicht versichert, wenn es in der Liste versicherter Krankheiten der Versicherungsbedingungen nicht genannt sei.

Der Verband geht von rund 73 000 Betriebsschließungsverträgen zu Beginn der Pandemie aus - bei rund 3,5 Millionen Betrieben über alle Wirtschaftszweige in Deutschland. Betriebsschließungsversicherungen seien dabei nicht für eine Betriebsunterbrechung etwa nach einem Feuer gedacht, sondern speziell zum Beispiel für Gastronomiebetriebe, Großküchen oder für Unternehmen, die Lebensmittel herstellen. Sollte in einem Hotel das Norovirus ausbrechen oder eine Eisdiele wegen Salmonellen vorübergehend dichtmachen müssen, greifen sie.

Die Krux liegt aber eben im Detail. Was versichert ist, hängt vom genauen Wortlaut ab: Wird allgemein auf das Infektionsschutzgesetz des Bundes verwiesen oder auf eine Fassung zu einem bestimmten Zeitpunkt? Werden konkrete Krankheiten genannt?

Weil das sehr unterschiedlich ist, agierten auch die Versicherungen uneinheitlich: Manche zahlten, andere nicht. In einigen Fällen einigten sich beide Seiten außergerichtlich. Nach GDV-Angaben wurden in den vergangenen beiden Jahren rund eine Milliarde Euro für versicherte Schäden nach der Betriebsschließungsversicherung geleistet - der Hauptanteil mit rund 900 Millionen im Jahr 2020.

Landeten Streitfälle vor Gericht, endeten sie meist zugunsten der Versicherer: Der GDV verweist auf 470 erstinstanzliche Verfahren, von denen etwa jedes zehnte gegen die Mitglieder entschieden worden sei. Bei den Berufungsverfahren seien 95 Prozent für die Versicherer geendet. So hatte denn auch die Hauptgeschäftsführerin des Hotel- und Gaststättenverbandes Dehoga, Ingrid Hartges, vor der BGH-Verhandlung auf eine «Trendwende» gehofft. Denn darüber hinaus gibt es noch zig ungelöste Konflikte: Allein beim BGH sind ungefähr 160 vergleichbare Verfahren anhängig. Die Zahl verändere sich täglich, so ein Sprecher.

Für die Zukunft dürfte das BGH-Urteil indes kaum eine Rolle spielen. Laut GDV werden solche Policen regelmäßig erneuert und sind nunmehr angepasst. Auch Ceccaroli hat einen neuen Vertrag bekommen, wie er sagt. In dem stehe nun, dass Pandemien nicht mitversichert seien.
Das oberste deutsche Zivilgericht hat sich zum ersten Mal mit der Thematik befasst, doch es gibt viele vergleichbare Fälle. Allerdings wird es immer auf den genauen Wortlaut der Versicherung ankommen.

In Ceccarolis Police, vor der Pandemie abgeschlossen, standen weder Covid-19 noch Sars-CoV-2 namentlich. Doch es gab eine lange Liste mit Krankheiten und Krankheitserregern. Sein BGH-Anwalt Siegfried Mennemeyer argumentierte, niemand lese sich eine auch noch sehr klein gedruckte Liste durch. Über der stehe - deutlich größer - das «Versprechen», bei einer Betriebsschließung versichert zu sein.

Eine solch detaillierte Auflistung ergebe aber keinen Sinn, wenn jede meldepflichtige Krankheit vom Versicherungsschutz umfasst sein sollte, sagte die Vorsitzende Richterin Barbara Mayen bei der Urteilsverkündung. Auch ein durchschnittlicher Versicherungsnehmer könne erkennen, dass die Liste abschließend sei. Er könne nicht davon ausgehen, dass der Versicherer auch für Krankheiten die Deckung übernehmen will, die nicht in diesem Katalog aufgeführt sind und die - wie Corona - erst Jahre nach Vertragsschluss auftreten. Hier sei Versicherern auch keine sachgerechte Prämienkalkulation möglich.

Anders als vom Schleswig-Holsteinischen Oberlandesgericht angenommen spielt es dem Urteil zufolge für den Versicherungsfall aber keine Rolle, ob eine Infektionsgefahr von dem konkreten Betrieb ausgeht.

Ceccaroli, der das «Bellavista» 2003 von seinem Vater übernommen hatte, reagierte verärgert: Zwar habe er das nach zwei Niederlagen erwartet. Dass Versicherungen durch «verklausulierte» Beschreibungen Recht bekommen, sei aber schon krass und fühle sich ungerecht an. «Man fühlt sich ein bisschen veräppelt und nicht ausreichend geschützt seitens der Versicherung.» Er werde das Urteil akzeptieren. «Damit ist das Kapitel abgeschlossen. Ich schaue nach vorne.»

Finanziell sei er abgesichert. Und die beiden letzten Sommer seien unglaublich gut gewesen. Viele Touristen seien zur Ostsee gekommen. «Da sind wir in einer glücklichen Lage hier», sagte Ceccaroli. Bei Kollegen in anderen Regionen Deutschlands sehe das anders aus.

Die beklagte Axa begrüßte die BGH-Entscheidung, «weil sie unseren Versicherten und uns Rechtssicherheit gibt». Es brauche klare vertragliche Grundlagen für die Regulierung von Versicherungsfällen.

Ähnlich äußerte sich der Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), Jörg Asmussen: «Grundsätzlich können wir die Enttäuschung von Gastronomen und Hoteliers verstehen, wenn Versicherer Zahlungen ablehnen. Versicherer können aber nur das bezahlen, was versichert ist.» Und Corona sei nicht versichert, wenn es in der Liste versicherter Krankheiten der Versicherungsbedingungen nicht genannt sei.

Der Verband geht von rund 73 000 Betriebsschließungsverträgen zu Beginn der Pandemie aus - bei rund 3,5 Millionen Betrieben über alle Wirtschaftszweige in Deutschland. Betriebsschließungsversicherungen seien dabei nicht für eine Betriebsunterbrechung etwa nach einem Feuer gedacht, sondern speziell zum Beispiel für Gastronomiebetriebe, Großküchen oder für Unternehmen, die Lebensmittel herstellen. Sollte in einem Hotel das Norovirus ausbrechen oder eine Eisdiele wegen Salmonellen vorübergehend dichtmachen müssen, greifen sie.

Die Krux liegt aber eben im Detail. Was versichert ist, hängt vom genauen Wortlaut ab: Wird allgemein auf das Infektionsschutzgesetz des Bundes verwiesen oder auf eine Fassung zu einem bestimmten Zeitpunkt? Werden konkrete Krankheiten genannt?

Weil das sehr unterschiedlich ist, agierten auch die Versicherungen uneinheitlich: Manche zahlten, andere nicht. In einigen Fällen einigten sich beide Seiten außergerichtlich. Nach GDV-Angaben wurden in den vergangenen beiden Jahren rund eine Milliarde Euro für versicherte Schäden nach der Betriebsschließungsversicherung geleistet - der Hauptanteil mit rund 900 Millionen im Jahr 2020.

Landeten Streitfälle vor Gericht, endeten sie meist zugunsten der Versicherer: Der GDV verweist auf 470 erstinstanzliche Verfahren, von denen etwa jedes zehnte gegen die Mitglieder entschieden worden sei. Bei den Berufungsverfahren seien 95 Prozent für die Versicherer geendet. So hatte denn auch die Hauptgeschäftsführerin des Hotel- und Gaststättenverbandes Dehoga, Ingrid Hartges, vor der BGH-Verhandlung auf eine «Trendwende» gehofft. Denn darüber hinaus gibt es noch zig ungelöste Konflikte: Allein beim BGH sind ungefähr 160 vergleichbare Verfahren anhängig. Die Zahl verändere sich täglich, so ein Sprecher.

Für die Zukunft dürfte das BGH-Urteil indes kaum eine Rolle spielen. Laut GDV werden solche Policen regelmäßig erneuert und sind nunmehr angepasst. Auch Ceccaroli hat einen neuen Vertrag bekommen, wie er sagt. In dem stehe nun, dass Pandemien nicht mitversichert seien. (dpa)


Zurück

Vielleicht auch interessant

Zwischendurch hatte das Kanzleramt sie gestoppt, das Finanzministerium musste nacharbeiten - jetzt ist die Zuckersteuer in der Bundesregierung beschlossen. Der Bundestag ist am Zug.

Union und SPD wollen eine Steuer auf stark gezuckerte Getränke einführen. Um die Details wurde lange gerungen. Jetzt gibt es eine Einigung. CDU-Ministerpräsident Boris Rhein aus Hessen spricht von einem falschen Signal.

Sieben Prozent mehr Lohn fordert die NGG im bayerischen Gastgewerbe. Der Dehoga Bayern bietet zwei Erhöhungen bei 30 Monaten Laufzeit an – die Gewerkschaft hat das Angebot nach Angaben des Verbandes abgelehnt.

Kommt die Zuckersteuer noch? Die neun Länder-Agrarminister von CDU und CSU sind dagegen - und schreiben dem Kanzler einen Brief.

Bestimmte Geschäftsreisen sollen nach einer EU-Reform von der vorherigen A1-Meldung ausgenommen werden, berichtet der VDR. Bis die neuen Vorschriften anwendbar sind, müssen Unternehmen die bisherigen Vorgaben beachten.

Erst am Mittwoch hatte Vizekanzler Klingbeil seinen Entwurf an die Ministerien gegeben, nun tritt das Kanzleramt auf die Bremse. Die Zuckersteuer liegt erst einmal auf Eis. Klingbeil rechnet dennoch mit schneller Einigung.

Die geplante Steuer auf zuckerhaltige Getränke soll dem Staat im Jahr rund eine Milliarde Euro einbringen. Das geht aus einem Entwurf des Finanzministeriums hervor, über den zuerst das «Handelsblatt» berichtete. Im Bundestag sind die Pläne der Regierung umstritten.

Ab 1. Oktober dürfte der Kaffee im Wegwerfbecher in Potsdam teurer werden. Die Landeshauptstadt führt im Alleingang eine Verpackungssteuer ein. Massive Kritik kommt aus der Wirtschaft.

Der Deutsche Hotellerie- und Gastronomieverband hat die Plattform minijobs-erhalten.de gestartet, um auf drohende Kostensteigerungen und Belastungen für Minijobs aufmerksam zu machen.

Die deutsche Wirtschaft fordert eine umfassende Reform des Datenschutzes. 90 Prozent der Unternehmen halten laut Bitkom-Umfrage eine gezielte Reform der Datenschutz-Grundverordnung für notwendig.