Viele Beschäftigte sind zweimal täglich unterwegs auf dem Weg von und zur Arbeit. Passiert dann ein Unfall, greift der Versicherungsschutz der Unfallversicherung. Aber was heißt das eigentlich genau? Und warum ist das für Beschäftigte relevant?
Die wichtigsten Fakten im Überblick:
Was sind Wegeunfälle?
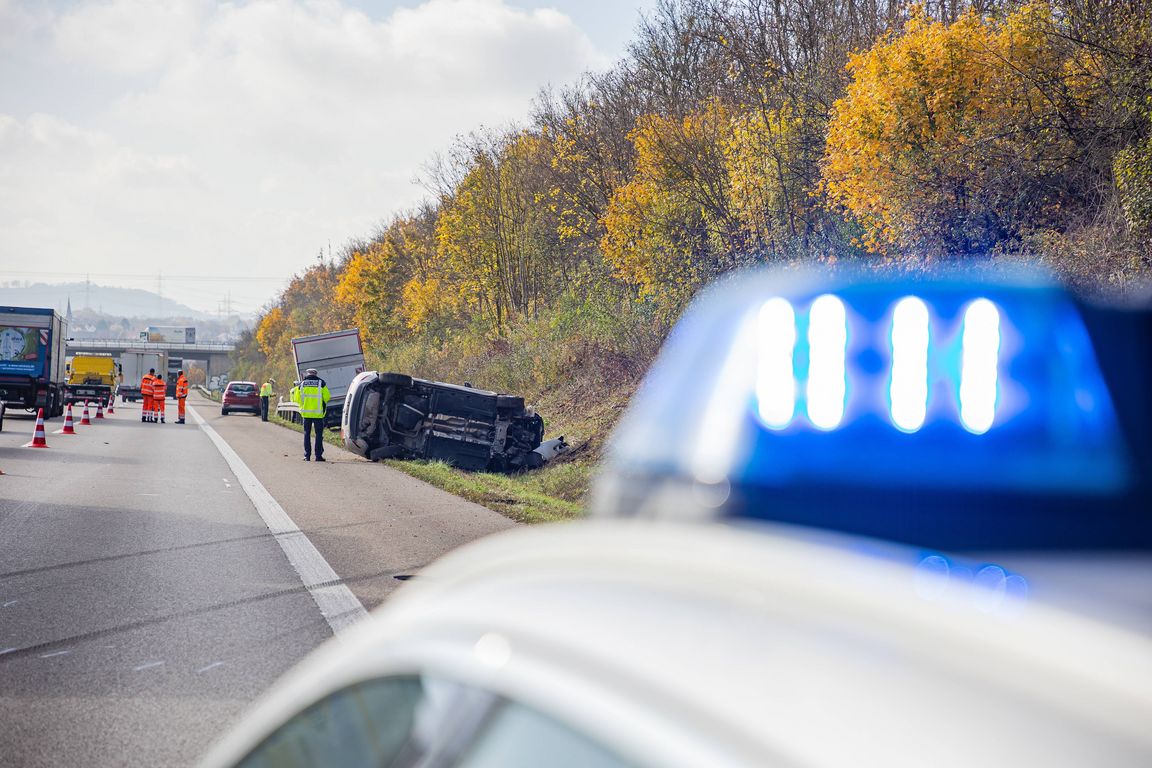
Wenn Beschäftigte auf dem Weg zur oder von der Arbeit einen Unfall haben, handelt es sich um einen Wegeunfall. Abgesichert sind sie über die gesetzliche Unfallversicherung ihres Arbeitgebers. Der Versicherungsschutz beginnt nach Angaben des Bundesministeriums für Arbeit und Soziales (BMAS) mit dem Zeitpunkt, an dem Beschäftigte ihr Wohnhaus verlassen. Er endet, sobald Beschäftigte ihre Arbeitsstätte erreichen. Umgekehrt gilt das Gleiche für den Nachhauseweg.
Generell versichert ist der unmittelbare Weg. «Dabei handelt es sich nicht zwingend um den kürzesten oder schnellsten Weg», stellt Eberhard Ziegler von der Deutsche Gesetzliche Unfallversicherung (DGUV) klar. Kommt es auf dem Weg hin und von der Arbeit zu Umleitungen, etwa aufgrund einer Baustelle oder eines Staus, sind Beschäftigte auf dieser Strecke ebenfalls gesetzlich unfallversichert.
Das gilt auch für nötige Umwege. Zum Beispiel, um das Kind zur Kita zu bringen, damit Beschäftigte ihren Beruf ausüben können. Oder wenn sich mehrere Personen zu einer Fahrgemeinschaft zusammenschließen und der Beschäftigte auf dem Weg zum vereinbarten Treffpunkt ist.
Wann gibt es Ausnahmen?
Umwege aus anderen privaten Gründen sind laut BMAS nicht versichert. Das gilt etwa, wenn man auf dem Weg zur Arbeit einen kleinen Schlenker macht und sich ein Brötchen beim Bäcker kauft. «Ein Umweg, um etwa auf dem Nachhauseweg Freunde zu besuchen, ist ebenfalls nicht versichert», sagt Ziegler.
Zuletzt wurde der Versicherungsschutz für Beschäftigte im Homeoffice gesetzlich erweitert. Was bedeutet das?
Im Juni 2021 wurde die gesetzliche Regelung im Sozialgesetzbuch für Beschäftigte angepasst. So wurde der Satz ergänzt: «Wird die versicherte Tätigkeit im Haushalt der Versicherten oder an einem anderen Ort ausgeübt, besteht Versicherungsschutz in gleichem Umfang wie bei Ausübung der Tätigkeit auf der Unternehmensstätte.»
Darüber hinaus sind nun Eltern versichert, die im Homeoffice arbeiten, aber das Haus verlassen, um ihren Nachwuchs in Kinderbetreuungseinrichtungen zu bringen oder von dort abzuholen. «Ansonsten gibt es im Homeoffice keine Wegeunfälle, wenn man von Wegen ins Unternehmen an einzelnen Tagen absieht», sagt Ziegler.
Warum ist der Versicherungsschutz so wichtig?
Anders als bei einem privaten Unfall erhalten Betroffene bei einem Wegeunfall alle ihnen zustehenden Leistungen aus einer Hand: von der gesetzlichen Unfallversicherung. «Diese hat einen weitergehenden gesetzlichen Auftrag bei der Heilbehandlung als die Krankenversicherung», sagt Ziegler.
In der gesetzlichen Unfallversicherung müssen Heilbehandlung und Rehabilitation mit «allen geeigneten Mitteln» erfolgen. «In der Krankenversicherung hingegen kommt es darauf an, dass die Tätigkeit des Arztes ausreichend und zweckmäßig ist», so Ziegler.
Was bedeutet das konkret für Versicherte?
Die gesetzliche Unfallversicherung kennt zum Beispiel keine Kostenbegrenzung. Hinzu kommt, dass im Fall eines Wegeunfalls keine Zuzahlungen zu Medikamenten oder stationären Krankenhausaufenthalten anfallen.
Zudem erhalten Betroffene während der Arbeitsunfähigkeit das sogenannte Verletztengeld. «Das Verletztengeld beträgt 80 Prozent des Regelentgelts, maximal das entgangene Regelentgelt», so Ziegler. Zum Vergleich: Das Krankengeld liegt bei 70 Prozent des Regelentgelts, maximal 90 Prozent des entgangenen Netto-Verdienstes.
Versicherte haben außerdem Anspruch auf eine gegebenenfalls lebenslange Rente, sollten trotz Behandlung und Reha-Maßnahmen Gesundheitsschäden zurückbleiben.
Wie gehen Beschäftigte bei einem Wegeunfall vor?
Nachdem im Falle eines Wegeunfalls die Unfallversicherung für die Behandlungskosten aufkommt, müssen Betroffene eine Durchgangsärztin oder -arzt (D-Arzt) aufsuchen. Das sind in der Regel Fachärzte für Orthopädie und Unfallchirurgie. Wer auf der Suche nach einem entsprechenden Arzt ist, kann die Datenbank der DGUV nutzen.
D-Ärztinnen oder D-Ärzte entscheiden über die Behandlung der Beschäftigten und informieren die gesetzliche Unfallversicherung. Darüber hinaus muss der oder die Betroffene auch den Arbeitgeber über den Unfall in Kenntnis setzen.
«Beschäftigte müssen aber nur dann zu einem D-Arzt oder einer D-Ärztin, wenn die beim Wegeunfall erlittene Verletzung über den Unfalltag hinaus zur Arbeitsunfähigkeit führt», sagt Ziegler. Gleiches gilt für den Fall, dass beispielsweise die nötige ärztliche Behandlung aller Voraussicht nach über eine Woche dauert oder Heil- und Hilfsmittel zu verordnen sind.
Wer trägt die Kosten für die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung übernimmt nicht nur bei Wegeunfällen, sondern auch bei Arbeitsunfällen und Berufskrankheiten von Beschäftigten die Haftung des Arbeitgebers. Damit müssen Unternehmen keine Schadensersatzansprüche seitens ihrer Beschäftigten fürchten.
Um die Aufgaben der Unfallversicherungsträger zu finanzieren, müssen die Unternehmen Beiträge zahlen, die von Branche zu Branche unterschiedlich sind. Arbeitnehmer selbst müssen nichts zahlen. (dpa)
 Zahlen & Fakten