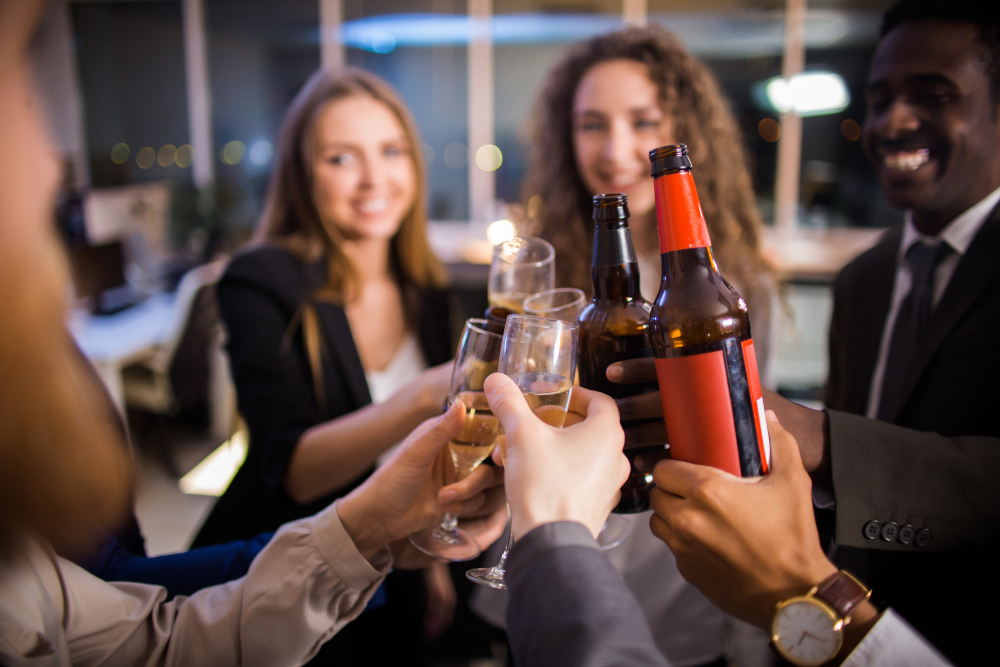
Abschiedsfeier ist kein geldwerter Vorteil

| Zahlen & Fakten Zahlen & Fakten

Unternehmen können langjährige Mitarbeiter künftig steuerlich unbesorgter in den Ruhestand verabschieden. Der Bundesfinanzhof hat entschieden, dass eine vom Arbeitgeber organisierte Abschiedsfeier nicht automatisch zu steuerpflichtigem Arbeitslohn des verabschiedeten Mitarbeiters führt. (BFH, Az.: VI R 18/24) Maßgeblich ist vielmehr, ob es sich tatsächlich um eine betriebliche Veranstaltung handelt. Auf die Entscheidung und ihre Folgen macht der Bund der Steuerzahler aufmerksam.

Im entschiedenen Fall hatte ein Unternehmen einen langjährigen leitenden Mitarbeiter mit einer Feier in den Ruhestand verabschiedet. Der Arbeitgeber organisierte die Veranstaltung, übernahm die Kosten und lud neben Kolleginnen und Kollegen auch Angehörige des künftigen Ruheständlers ein. Das Finanzamt sah darin einen geldwerten Vorteil für den Arbeitnehmer. Mit der Begründung, die auf ihn entfallenden Kosten hätten die Freigrenze von 110 Euro pro Teilnehmer überschritten, die bei Betriebsveranstaltungen gilt.

Teilnahme von Familienangehörigen ändert nichts

Der BFH widersprach dieser Sichtweise. Nach Auffassung der Richter kommt es nicht allein auf die Höhe der Kosten an. Entscheidend ist vielmehr der Charakter der Veranstaltung. Wenn der Arbeitgeber Gastgeber ist, die Gästeliste bestimmt und der Anlass überwiegend betrieblich geprägt ist - wie es etwa bei einer Verabschiedung nach langjähriger Tätigkeit der Fall ist -, liegt kein steuerpflichtiger Arbeitslohn vor. In solchen Fällen stehe das eigenbetriebliche Interesse des Unternehmens im Vordergrund.
Auch die Teilnahme von Familienangehörigen führt nach Ansicht des Gerichts nicht automatisch zu steuerlichen Konsequenzen. Werden Ehepartner oder andere Angehörige vom Arbeitgeber eingeladen und ist ihre Teilnahme gesellschaftlich üblich, entsteht ebenfalls kein lohnsteuerpflichtiger Vorteil für den Arbeitnehmer.

Arbeitgeber muss Organisation und Finanzierung übernehmen

Das Urteil hat aus Sicht des Bundes der Steuerzahler erhebliche Bedeutung für die Praxis. Viele Unternehmen pflegen eine Abschiedskultur für langjährige Beschäftigte, etwa bei Eintritt in den Ruhestand oder beim Ausscheiden aus dem Unternehmen. Bislang bestand demnach häufig Unsicherheit, ob solche Veranstaltungen steuerlich problematisch sein könnten.

Mit seiner Entscheidung stellt der BFH klar, dass nicht jede vom Arbeitgeber finanzierte Feier automatisch als Arbeitslohn zu behandeln ist. Gleichzeitig wird die bislang eher strenge Sichtweise der Finanzverwaltung deutlich relativiert.

Für Arbeitgeber bleibt jedoch wichtig, dass die Veranstaltung klar als betriebliche Feier erkennbar ist. Organisation, Einladung und Finanzierung sollten eindeutig vom Unternehmen ausgehen. Nur dann kann sichergestellt werden, dass die Abschiedsfeier auch steuerlich ohne Nachteile bleibt. (dpa)


Zurück

Vielleicht auch interessant

Das Gastgewerbe verzeichnete im August 2026 laut DATEV ein Umsatzplus von 10,2 Prozent gegenüber dem Vorjahr. Auch die Löhne stiegen in der Branche.

Viele Bewerber wünschen sich individuelle und zeitnahe Absagen, erleben einer Umfrage zufolge jedoch häufig Standardformulierungen, lange Wartezeiten oder ausbleibende Rückmeldungen. Eine schlechte Absage habe bei 65,0 Prozent zur Folge, dass sie sich nicht erneut bei dem betreffenden Arbeitgeber bewerben würden.

Vor dem Start des Oktoberfests zeigt eine Analyse von Visa, wie stark die Wiesn die Wirtschaft bewegt. Während der Festwochen 2025 stiegen die Ausgaben in München um 30 Prozent gegenüber gewöhnlichen Sommertagen. An Spitzentagen erreichte das Plus fast 70 Prozent.

Wenn es um einen Kunden-, Messe- oder Fortbildungsbesuch, dann brauchen Arbeitnehmer eine Möglichkeit, dort hinzukommen. Doch was, wenn der Weg mit öffentlichen Verkehrsmitteln zu beschwerlich oder nicht machbar ist? Darf der Chef dann verlangen, dass Angestellte ihr eigenes, privates Auto verwenden?

Die Mehrheit der Erwerbstätigen ist laut einer Umfrage bereit, mehr zu arbeiten - sofern die Rahmenbedingungen dafür stimmen. Zugleich empfindet jeder Zweite die politische Debatte um längere Arbeitszeit als demotivierend.

Die Zahl der Unternehmensinsolvenzen in Deutschland ist im ersten Halbjahr 2026 um 6,7 Prozent gestiegen. Das Gastgewerbe weist mit 59,6 Fällen je 10.000 Unternehmen eine der höchsten Insolvenzhäufigkeiten auf.

Eine Studie von HolidayCheck zeigt, dass fast ein Drittel der Online-Bewerter bereits den Verlust eigener Rezensionen erlebt hat. Die negativen Erfahrungen hinterlassen spürbare Spuren bei den Verbrauchern.

Überregulierung und Bürokratie belasten nach Einschätzung von Steuerberatern den Mittelstand in Deutschland weiterhin am stärksten. Nach aktuellen Daten des DATEV-Seismografen sehen 83 Prozent der Befragten ihre Mandanten von diesen Hürden betroffen.

Die Sachbezugswerte für Verpflegung sollen 2027 steigen. Für Mittag- und Abendessen sind 4,70 Euro vorgesehen, wodurch unter den steuerrechtlichen Voraussetzungen Essenszuschüsse von bis zu 7,80 Euro möglich werden.

Tageskarte erreicht jeden Tag Menschen, die Hotels und Restaurants führen, ausstatten, beliefern und weiterentwickeln.

Wenn Sie dieser Branche etwas zu sagen – oder zu verkaufen – haben, bringen wir Sie zusammen.